NCM: O que É, Como Classificar e Quando Usar na NF-e
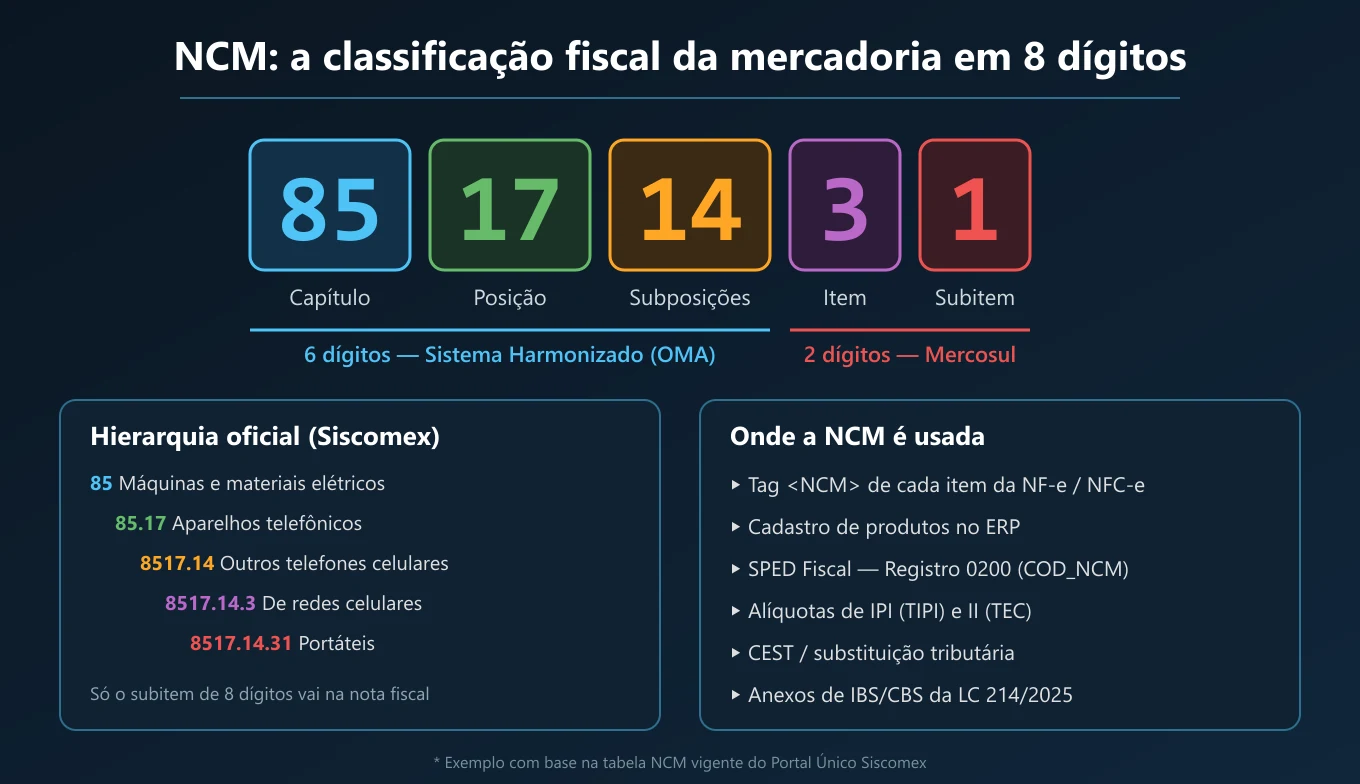
Todo produto que circula com nota fiscal no Brasil carrega um código de oito dígitos que, na maioria dos cadastros, é preenchido uma única vez e nunca mais revisado: a NCM (Nomenclatura Comum do Mercosul). É esse código que define a alíquota de IPI e de Imposto de Importação, se o produto entra em substituição tributária e, com a Reforma Tributária, se ele tem direito a alíquota reduzida de IBS e CBS. Um NCM errado no cadastro se repete em todas as notas emitidas com aquele item.
Este guia explica, passo a passo, o que é a NCM, como o código é estruturado, como classificar uma mercadoria pelas regras oficiais, onde o código aparece no XML da NF-e e no SPED, e como transformar tudo isso em requisito e critério de aceite para o ERP. Para consultar os códigos enquanto lê, use a Consulta NCM, que traz a tabela oficial do Siscomex com a hierarquia e um guia de uso de cada código.
O que é NCM
A NCM é a nomenclatura regional usada por Brasil, Argentina, Paraguai e Uruguai para classificar mercadorias desde 1995. Ela atribui um código numérico único a cada tipo de produto, de acordo com regras sistemáticas de classificação.
A NCM não foi criada do zero. Ela é construída sobre o Sistema Harmonizado de Designação e de Codificação de Mercadorias (SH), mantido pela Organização Mundial das Aduanas (OMA) e revisado aproximadamente a cada cinco anos. Os seis primeiros dígitos da NCM são os do SH, iguais em todos os países que o adotam; o sétimo e o oitavo dígitos são desdobramentos definidos pelo Mercosul.
Na prática, isso significa que um exportador brasileiro e um importador europeu enxergam os mesmos seis primeiros dígitos para a mesma mercadoria, e cada bloco econômico detalha o restante conforme as suas necessidades tarifárias e estatísticas.
📌 NCM não é código de produto. Ela classifica o tipo de mercadoria, não o item do seu estoque. Mil SKUs diferentes podem ter o mesmo NCM, e o identificador do item continua sendo o código interno ou o GTIN (código de barras).
Fundamento legal
A NCM e as tabelas que dependem dela estão apoiadas nos seguintes instrumentos:
- Decreto nº 1.343/1994: aprova a Tarifa Externa Comum (TEC), formada pela NCM somada às alíquotas do Imposto de Importação, em vigor desde 1º de janeiro de 1995.
- Decreto nº 11.158/2022: aprova a Tabela de Incidência do IPI (TIPI) vigente, estruturada pela NCM, com efeitos a partir de 1º de agosto de 2022.
- Resolução Gecex nº 272/2021: incorporou à NCM a sétima emenda do Sistema Harmonizado (SH 2022), com vigência a partir de 1º de abril de 2022. É a origem da maior parte dos códigos vigentes.
- Resoluções Gecex posteriores: criam, desdobram e extinguem códigos ao longo do tempo. Quando este artigo foi escrito, a tabela publicada pelo Siscomex estava vigente pela Resolução Gecex nº 926/2026.
- Instrução Normativa RFB nº 2.057/2021: regulamenta a consulta formal sobre classificação fiscal de mercadorias à Receita Federal.
- Convênio ICMS nº 142/2018: disciplina a substituição tributária do ICMS e relaciona cada CEST a uma ou mais NCM.
- Lei Complementar nº 214/2025: regulamenta IBS, CBS e Imposto Seletivo. Os anexos que tratam de reduções de alíquota, como o da Cesta Básica Nacional de Alimentos, identificam os produtos por códigos da NCM/SH.
📌 Base legal: a fonte oficial para consulta e download da tabela é o Portal Único Siscomex. A estrutura e as regras de interpretação estão descritas pela Receita Federal.
Estrutura do código NCM, dígito a dígito
A NCM tem 21 seções e 96 capítulos (o capítulo 77 é reservado pelo SH para uso futuro e não possui códigos). Dentro de cada capítulo, o código se desdobra em níveis cada vez mais específicos:
| Nível | Dígitos | Exemplo | Descrição oficial no exemplo |
|---|---|---|---|
| Capítulo | 1º e 2º | 85 | Máquinas, aparelhos e materiais elétricos, e suas partes |
| Posição | 1º ao 4º | 85.17 | Aparelhos telefônicos, incluindo os telefones inteligentes |
| Subposição de 1º nível | 5º | 8517.1 | Aparelhos telefônicos, incluindo os telefones inteligentes e outros telefones para redes celulares |
| Subposição de 2º nível | 6º | 8517.14 | Outros telefones para redes celulares ou para outras redes sem fio |
| Item | 7º | 8517.14.3 | De redes celulares, exceto por satélite |
| Subitem | 8º | 8517.14.31 | Portáteis |
Três regras de leitura evitam a maior parte das confusões:
- O zero indica ausência de desdobramento. Em
0901.21.00(café torrado, não descafeinado), os dois zeros finais mostram que o Mercosul não detalhou item nem subitem para esse produto. - Cada nível restringe o anterior. “Portáteis”, sozinho, não diz nada; o subitem
8517.14.31significa “telefone portátil de rede celular, que não é smartphone”. A descrição de um código só faz sentido lida junto com os níveis acima. - Só o subitem de 8 dígitos é informado em documentos fiscais. Capítulos, posições e subposições são agrupamentos usados para navegar pela tabela.
💡 Na prática: na Consulta NCM, digite apenas
8517para ver todos os desdobramentos da posição em forma de árvore, ou o código completo para abrir o detalhamento com a hierarquia e a leitura de cada dígito.
Para que serve a NCM
A NCM é o elo entre o produto e quase todas as regras tributárias e aduaneiras que se aplicam a ele:
| Finalidade | Como a NCM é usada | Onde consultar |
|---|---|---|
| IPI | A alíquota é definida pela posição da NCM na TIPI. | TIPI (Decreto 11.158/2022 e alterações) |
| Imposto de Importação | A alíquota vem da TEC, também organizada por NCM. | TEC / Camex |
| ICMS-ST | O CEST e os protocolos e convênios de substituição tributária relacionam produtos por NCM. | Convênio ICMS 142/2018 e legislação estadual |
| PIS/COFINS monofásico | Os produtos sujeitos à incidência concentrada são listados por NCM na legislação federal. | Legislação federal específica de cada setor |
| IBS e CBS | Reduções de alíquota e regimes diferenciados da LC 214/2025 descrevem os produtos pelos códigos NCM/SH. | Anexos da LC 214/2025 |
| Comércio exterior | Define tratamento administrativo (licenças, anuências), estatísticas e acordos comerciais. | Portal Único Siscomex |
Por isso, a classificação fiscal não é um detalhe cadastral: ela decide quanto imposto será destacado, se haverá retenção por substituição tributária e se o produto terá direito a benefício. Veja como essas bases se combinam no cálculo item a item no guia Cálculo de Tributos da NF-e: Passo a Passo Completo das Fórmulas.
Quando usar a NCM
A NCM deve estar presente sempre que uma mercadoria é identificada fiscalmente:
- Cadastro do produto no ERP: é o ponto de origem. Uma vez que o NCM está no cadastro, ele é copiado para as notas, para o SPED e para a determinação tributária.
- Emissão de NF-e e NFC-e: cada item da nota exige o NCM completo, com 8 dígitos, na tag
<NCM>. - Escrituração fiscal (SPED): o código compõe o cadastro de itens do Registro 0200 da EFD ICMS/IPI.
- Importação e exportação: a classificação é declarada na DUIMP/DI e na DU-E e define tributos e controles aduaneiros.
- Recebimento de mercadorias: o NCM informado pelo fornecedor na NF-e de entrada deve ser conferido com o do cadastro. Divergências costumam revelar erro de um dos lados e afetam crédito de IPI e cálculo de ST.
Quando não usar um NCM de produto: em itens de serviço ou em itens que não representam mercadoria (por exemplo, transferência de crédito de ICMS), a NF-e aceita o valor 00 no campo NCM. Não use um NCM “parecido” nesses casos.
Passo a passo: como classificar uma mercadoria
A classificação fiscal segue um método oficial: as seis Regras Gerais para Interpretação do Sistema Harmonizado (RGI), complementadas pelas Regras Gerais Complementares (RGC) da NCM e apoiadas pelas Notas Explicativas do Sistema Harmonizado (NESH). O roteiro abaixo aplica esse método de forma prática.
Passo 1: descreva a mercadoria tecnicamente
Antes de abrir a tabela, reúna o que a mercadoria é, e não como ela é vendida: matéria constitutiva, função, forma de apresentação, grau de elaboração e uso. “Kit presente” não classifica nada; “estojo com caneca de cerâmica e 250 g de café torrado em grão” já permite começar.
Passo 2: localize a seção e o capítulo
Percorra os títulos das 21 seções e dos capítulos para encontrar os candidatos. Pela RGI 1, os títulos têm valor apenas indicativo: a classificação é determinada pelos textos das posições e pelas Notas de Seção e de Capítulo.
Passo 3: leia as Notas de Seção e de Capítulo
As notas incluem e excluem mercadorias de forma expressa e prevalecem sobre a intuição. É comum um capítulo que “parece certo” excluir justamente o seu produto e remetê-lo a outro.
Passo 4: escolha a posição aplicando as RGI em ordem
| Regra | O que determina |
|---|---|
| RGI 1 | Classifique pelos textos das posições e pelas notas; títulos são só indicativos. |
| RGI 2 | a) Artigos incompletos, inacabados ou desmontados seguem o artigo completo, se já tiverem as características essenciais dele. b) Referências a uma matéria alcançam também as suas misturas e obras. |
| RGI 3 | Quando a mercadoria cabe em mais de uma posição: a) prevalece a mais específica; b) misturas e sortidos seguem a matéria ou o artigo que lhes confere a característica essencial; c) persistindo o empate, vale a última posição em ordem numérica. |
| RGI 4 | Mercadoria que não se enquadra em nenhuma posição segue a do artigo mais semelhante. |
| RGI 5 | Estojos e embalagens próprios, apresentados com o artigo, seguem a classificação do artigo. |
| RGI 6 | Dentro da posição, as subposições são escolhidas pela mesma lógica, comparando apenas subposições do mesmo nível. |
As RGI são sequenciais: só se passa à regra seguinte quando a anterior não resolve. No exemplo do estojo do Passo 1, a RGI 3 b) leva à característica essencial do sortido, e a análise precisa demonstrar qual componente a confere.
Passo 5: desça até o subitem com as RGC
A RGC estende o raciocínio das RGI aos desdobramentos do Mercosul: dentro da subposição escolhida, compare apenas itens entre si e, depois, apenas subitens entre si, até chegar aos 8 dígitos.
Passo 6: trate o “Outros” como último recurso
Quase toda subposição termina em um código residual “Outros”. Ele só é correto quando o produto não se enquadra em nenhum dos desdobramentos específicos do mesmo grupo. A Consulta NCM sinaliza os códigos residuais e lista os subitens irmãos para essa comparação.
Passo 7: confirme a vigência do código
Verifique se o código existe na tabela vigente do Siscomex e se não há data de fim de vigência próxima. Códigos são extintos e desdobrados por resoluções do Gecex, e um código extinto provoca rejeição da NF-e mesmo que já tenha sido aceito em notas anteriores.
Passo 8: registre a fundamentação
Guarde, junto ao cadastro, a justificativa da classificação: RGI aplicadas, notas consultadas e, se houver, parecer ou solução de consulta. Esse registro é o que sustenta a escolha em uma fiscalização e evita que a próxima revisão refaça o trabalho do zero.
Passo 9: em caso de dúvida relevante, formalize a consulta
Quando a classificação é controversa e o impacto tributário é relevante, a empresa pode apresentar consulta formal sobre classificação fiscal à Receita Federal, nos termos da IN RFB nº 2.057/2021. A solução de consulta vincula o fisco em relação ao consulente e dá segurança jurídica à escolha.
⚠️ Classificação fiscal é tema sensível. O roteiro acima organiza o raciocínio, mas a decisão final em casos duvidosos deve ser validada por contador, despachante ou consultor tributário especializado.
Exemplo prático: classificando um smartphone
Cenário: um varejista cadastra no ERP um smartphone novo e um celular básico de teclas (sem sistema operacional de smartphone), ambos para redes celulares.
Aplicação do método:
- Seção XVI, Capítulo 85 (máquinas, aparelhos e materiais elétricos): são aparelhos elétricos de telecomunicação.
- Posição 85.17 (aparelhos telefônicos, incluindo os telefones inteligentes): o texto da posição cita expressamente os dois tipos de aparelho, o que resolve pela RGI 1.
- Subposição 8517.1 (aparelhos telefônicos e outros telefones para redes celulares ou sem fio).
- Comparação entre subposições do mesmo nível (RGI 6):
8517.13.00: telefones inteligentes (smartphones), que é a subposição específica para o primeiro produto;8517.14: outros telefones para redes celulares ou sem fio, que é onde fica o celular básico.
- Descida até o subitem (RGC): dentro de
8517.14, o item8517.14.3(de redes celulares, exceto por satélite) e o subitem8517.14.31(portáteis) descrevem o celular básico.
Resultado:
| Produto | NCM | Por quê |
|---|---|---|
| Smartphone | 8517.13.00 | Subposição específica para telefones inteligentes; zeros finais indicam ausência de desdobramento no Mercosul. |
| Celular básico portátil | 8517.14.31 | Não é smartphone, logo vai para “outros telefones”; é de rede celular terrestre e portátil. |
Por que a vigência importa neste exemplo
Até março de 2022, telefones para redes celulares eram classificados na subposição 8517.12, e o celular portátil usava 8517.12.31. Com a entrada em vigor do SH 2022 pela Resolução Gecex nº 272/2021, essa subposição deixou de existir e foi substituída por 8517.13 (smartphones) e 8517.14 (outros). Um cadastro que não foi revisado desde então ainda envia 85171231, e a nota é rejeitada por NCM inexistente.
A Consulta NCM trata exatamente esse caso: ao digitar 8517.12.31, ela informa que o código não existe na tabela vigente e mostra os códigos do grupo mais próximo que ainda está ativo.
Impacto de um NCM errado no cálculo
Para ilustrar o efeito financeiro, considere alíquotas hipotéticas de IPI (as reais devem ser consultadas na TIPI vigente):
| Item | NCM correto | NCM errado |
|---|---|---|
| Valor do produto | R$ 1.000,00 | R$ 1.000,00 |
| Alíquota de IPI (ilustrativa) | 0% | 10% |
| IPI destacado | R$ 0,00 | R$ 100,00 |
| Total da nota | R$ 1.000,00 | R$ 1.100,00 |
Com o NCM errado, o cliente paga R$ 100,00 a mais por unidade e o preço fica menos competitivo. No cenário inverso (alíquota correta maior que a aplicada), a empresa recolhe a menos e fica exposta a autuação com multa e juros. Em ambos os casos, a diferença se multiplica por todas as notas emitidas com aquele cadastro.
A NCM no XML da NF-e
No leiaute da NF-e, o NCM fica no grupo de produto (prod) de cada item (det), ao lado de campos que dependem dele:
<det nItem="1">
  <prod>
    <cProd>CEL-001</cProd>
    <cEAN>7890000000000</cEAN>
    <xProd>CELULAR PORTATIL BASICO 4G</xProd>
    <!-- 8 dígitos, sem pontos: 8517.14.31 -->
    <NCM>85171431</NCM>
    <!-- CEST: informado quando o produto está sujeito a ST; é vinculado ao NCM -->
    <!-- <CEST>0000000</CEST> -->
    <!-- EXTIPI: exceção da TIPI, somente quando houver ex-tarifário aplicável ao NCM -->
    <!-- <EXTIPI>01</EXTIPI> -->
    <CFOP>5102</CFOP>
    <uCom>UN</uCom>
    <qCom>1.0000</qCom>
    <vUnCom>1000.00</vUnCom>
    <vProd>1000.00</vProd>
  </prod>
  <!-- grupo <imposto> com ICMS, IPI, PIS, COFINS e IBS/CBS calculados a partir da classificação -->
</det>
O CEST correto deve ser obtido nos anexos do Convênio ICMS 142/2018 para o NCM e o segmento do produto.
Duas rejeições da SEFAZ estão diretamente ligadas a esse campo:
| Rejeição | Mensagem | Causa típica |
|---|---|---|
| 777 | Obrigatória a informação do NCM completo | NCM com menos de 8 dígitos, como uma posição (8517) informada no lugar do subitem. |
| 778 | Informado NCM inexistente | Código fora da tabela vigente: digitação errada ou código extinto por resolução do Gecex. |
Para conferir o NCM de cada item de uma nota já emitida ou recebida, abra o arquivo no Leitor de XML NF-e, que exibe NCM, CFOP e CST item a item. Se a rejeição vier da identificação do documento, e não do item, o problema está em outro lugar; veja a estrutura da chave de acesso no guia Chave NF-e: Geração com CNPJ Numérico e Alfanumérico.
A NCM no SPED Fiscal
Na EFD ICMS/IPI, o NCM é informado no Registro 0200 (Tabela de Identificação do Item), que cadastra cada produto movimentado no período:
| Campo | Conteúdo | Relação com a NF-e |
|---|---|---|
COD_ITEM | Código do item no ERP | cProd |
DESCR_ITEM | Descrição do item | xProd |
COD_NCM | Código NCM com 8 dígitos | NCM |
EX_IPI | Código de exceção da TIPI, quando houver | EXTIPI |
CEST | Código Especificador da ST | CEST |
O NCM do Registro 0200 deve ser o mesmo enviado nas notas do período. Divergência entre o cadastro escriturado e o XML autorizado é um indício clássico de erro cadastral em cruzamentos da fiscalização.
Do requisito de negócio à especificação técnica
As regras acima só protegem a empresa se estiverem implementadas no sistema. Esta seção mostra como elas viram requisito formal, critério de aceite e artefato técnico.
Requisito funcional
RF-01: Validação do NCM no cadastro de produtos
- Ator: Cadastro de Produtos / Módulo Fiscal.
- Pré-condição: tabela NCM sincronizada com o arquivo oficial do Portal Único Siscomex, com data de vigência de cada código.
- Descrição: o sistema deve aceitar no cadastro de mercadorias apenas NCM de 8 dígitos existente e vigente na tabela oficial, de forma que toda NF-e, NFC-e e escrituração herde um código válido, sempre que um produto for criado, alterado ou importado em lote.
- Pós-condição: produto gravado com NCM válido e com a data da validação; produtos com NCM extinto ficam bloqueados para faturamento e aparecem em relatório de pendências.
Critério de aceite
Cenário 1: NCM válido e vigente
- Dado que o usuário cadastra um produto com NCM
8517.14.31 - Quando o sistema validar o campo NCM
- Então o código deve ser gravado sem pontuação (
85171431) - E a descrição oficial do código deve ser exibida para conferência
Cenário 2: código de agrupamento
- Dado que o usuário informa
8517no campo NCM - Quando o sistema validar o campo
- Então o cadastro deve ser recusado com a mensagem “Informe o NCM completo com 8 dígitos”
- E o sistema deve sugerir os subitens da posição 85.17
Cenário 3: código extinto
- Dado que um produto ativo possui NCM
85171231, extinto em 31/03/2022 - Quando a sincronização da tabela NCM for executada
- Então o produto deve ser marcado com pendência fiscal “NCM inexistente na tabela vigente”
- E a emissão de NF-e com esse produto deve ser bloqueada antes da transmissão, evitando a rejeição 778
Cenário 4: item de serviço
- Dado que o item é cadastrado com tipo “serviço”
- Quando o sistema validar o campo NCM
- Então o valor
00deve ser aceito - E o item não deve participar da determinação de IPI e ICMS-ST por NCM
Artefato técnico fiscal
A validação do RF-01 depende de uma tabela NCM sincronizada. Um modelo mínimo, alimentado pelo arquivo JSON oficial do Siscomex, precisa guardar nível e vigência de cada código:
-- Tabela de referência NCM, atualizada a partir do download oficial do Siscomex
create table ncm_codes (
  codigo_ncm  text primary key,  -- sem pontuação: 85171431
  nivel       smallint not null, -- 2, 4, 5, 6, 7 ou 8 dígitos
  codigo_pai  text,              -- nível imediatamente acima: 8517143
  descricao_oficial text not null,
  data_inicio date,
  data_fim    date,              -- 9999-12-31 quando não há término previsto
  ativo       boolean not null default true
);

-- Regra do RF-01: só subitem de 8 dígitos, ativo e vigente na data da operação
select 1
  from ncm_codes
 where codigo_ncm = '85171431'
   and nivel = 8
   and ativo
   and current_date between data_inicio and data_fim;
O mesmo código validado no cadastro deve aparecer, sem transformação, na tag <NCM> do XML e no campo COD_NCM do Registro 0200. A conferência entre esses três pontos (cadastro, XML e SPED) é o teste de regressão mais simples e mais eficaz para esse requisito.
Na Reforma Tributária, o NCM também é o ponto de partida para escolher o cClassTrib do item, e a incompatibilidade entre NCM, CST e cClassTrib gera rejeição própria. Esse encadeamento está detalhado em cClassTrib na NF-e: Guia para Evitar Rejeições na Reforma.
Riscos fiscais e armadilhas
A classificação incorreta pode gerar:
- Rejeição da NF-e (777 ou 778) e bloqueio do faturamento no momento da emissão.
- Recolhimento a menor de IPI ou ICMS-ST, com cobrança da diferença, multa e juros em fiscalização.
- Recolhimento a maior, que onera o cliente e encarece o produto sem necessidade.
- Perda ou glosa de benefício, como reduções de IBS/CBS vinculadas a NCM específicos nos anexos da LC 214/2025.
- Multa na importação por classificação incorreta na declaração aduaneira, além da diferença de tributos.
- Divergência entre XML e SPED, que aparece em cruzamentos eletrônicos da fiscalização.
Armadilhas comuns:
- Copiar o NCM do fornecedor sem análise. O fornecedor pode estar errado, e a responsabilidade pela sua nota é sua.
- Classificar pelo nome comercial. “Kit”, “linha profissional” ou “multiuso” não são critérios de classificação.
- Usar “Outros” por conveniência. O residual só vale depois de descartados os subitens específicos.
- Não revisar após resoluções do Gecex. Códigos extintos continuam no cadastro até alguém tentar emitir uma nota.
- Ignorar variação por UF e setor. O mesmo NCM pode ter tratamentos de ICMS-ST diferentes em cada estado; confira sempre a legislação da UF de destino.
Boas práticas de compliance
- Sincronize a tabela NCM periodicamente com o arquivo oficial do Siscomex e registre a versão (resolução e data) usada em cada atualização.
- Monitore as resoluções do Gecex e gere um relatório dos produtos afetados sempre que houver extinção ou desdobramento de códigos.
- Guarde a fundamentação da classificação no cadastro do produto, com RGI aplicadas e documentos de apoio.
- Separe quem classifica de quem aprova em empresas com muitos SKUs, com revisão por amostragem dos cadastros novos.
- Confira o NCM nas entradas e trate divergências com o fornecedor antes de lançar a nota.
- Considere cenários multiempresa e multifilial: o NCM é do produto, mas a tributação que ele dispara varia por UF, regime tributário e operação (CFOP). Veja como o CFOP entra nessa combinação no guia CFOP: Guia Completo para Analistas de ERP e Product Owners.
Ferramentas e conteúdos relacionados
Ferramentas gratuitas do msdicas:
- Consulta NCM: busque por código ou descrição na tabela oficial do Siscomex e veja hierarquia, vigência, subitens do mesmo grupo e um guia prático de uso.
- Leitor de XML NF-e: confira NCM, CFOP e CST de cada item de uma nota, direto no navegador.
- Consulta cClassTrib (IBS/CBS): encontre a classificação tributária do IBS/CBS que acompanha o NCM na Reforma Tributária.
- Calculadora de Tributos NF-e: simule ICMS, ST, IPI, PIS/COFINS, IBS e CBS por item.
- Calculadora GTIN/EAN: valide o código de barras que acompanha o NCM no cadastro do produto.
- Validador de Chave NF-e: verifique a chave de acesso de 44 posições.
Tutoriais relacionados:
- cClassTrib na NF-e: Guia para Evitar Rejeições na Reforma
- Cálculo de Tributos da NF-e: Passo a Passo Completo das Fórmulas
- CFOP: Guia Completo para Analistas de ERP e Product Owners
- Cálculo do Dígito Verificador para Códigos de Barras GTIN
- Chave NF-e: Geração com CNPJ Numérico e Alfanumérico
Conclusão
A NCM é o ponto de partida de toda a tributação de uma mercadoria: IPI, Imposto de Importação, substituição tributária, PIS/COFINS monofásico e, agora, IBS e CBS dependem desse código. Classificar bem significa seguir as RGI em ordem, descer até o subitem de 8 dígitos, tratar o “Outros” como último recurso e confirmar a vigência na tabela oficial. Manter a classificação correta exige que o ERP valide o código no cadastro, sincronize a tabela do Siscomex e acompanhe as resoluções do Gecex.
Comece revisando os produtos de maior faturamento: procure cada NCM na Consulta NCM, confira a hierarquia e os subitens do mesmo grupo e registre a fundamentação. Para mais conteúdos sobre fiscal e ERP, acesse a categoria Gestão de Negócios.
Referências legais e técnicas
- Portal Único Siscomex: Tabela NCM
- Receita Federal: NCM
- Siscomex: Sistema Harmonizado (SH) e Nomenclatura Comum do Mercosul (NCM)
- Receita Federal: legislação sobre classificação fiscal de mercadorias
- Decreto nº 11.158/2022: aprova a TIPI
- Instrução Normativa RFB nº 2.057/2021: consulta sobre classificação fiscal
- Portal Nacional da NF-e: Manual de Orientação do Contribuinte
- CONFAZ: Convênio ICMS nº 142/2018
- Lei Complementar nº 214/2025


Comentários
Seja o primeiro a comentar!
Deixe seu comentário