Cálculo de Tributos da NF-e: Passo a Passo Completo das Fórmulas
Guia técnico com a fórmula, a regra de negócio e o exemplo numérico de cada tributo calculado por item de NF-e, do rateio de despesas ao total com RTC
📅 23 de setembro de 2026 • ⏱️ 19 min de leitura
Resumo: A Calculadora de tributos da NF-e simula, item a item, o cálculo de ICMS, ICMS-ST, DIFAL, IPI, PIS, COFINS, IBS, CBS e Imposto Seletivo, reproduzindo as fórmulas de uma planilha de referência da Reforma Tributária. Este guia é o tutorial completo por trás da ferramenta: explica cada fórmula, cada variável e cada regra de rateio, na ordem em que o cálculo realmente acontece, com um exemplo numérico verificado ao final de cada etapa.
🚀 Use a ferramenta enquanto lê: abra a Calculadora de tributos da NF-e, clique em “Restaurar exemplo da planilha” e acompanhe cada fórmula deste guia com os mesmos números que a ferramenta calcula na tela.
Contexto: para que serve este cálculo
Uma NF-e com múltiplos itens não tributa cada produto isoladamente: frete, seguro, despesas acessórias e desconto incondicional são informados uma única vez por nota, mas cada imposto (ICMS, PIS, COFINS, IBS, CBS, IS) precisa de uma base de cálculo por item. Isso exige um rateio proporcional — e é justamente nesse rateio, e na ordem em que cada tributo entra na base do próximo, que a maioria dos erros de parametrização de ERP fiscal acontece.
Esta calculadora reproduz, fórmula a fórmula, uma planilha de referência (Simulador_Tributos_NFe_Reforma_Tributaria.xlsx) que cobre o modelo de convivência entre os tributos atuais (ICMS, IPI, PIS, COFINS) e os tributos da Reforma Tributária do Consumo (IBS, CBS, Imposto Seletivo) durante o período de transição. Os valores são arredondados por item antes de somar, e o rateio de cada valor de cabeçalho fecha exatamente no total informado, sem sobra de centavos.
📌 Importante: este guia e a ferramenta simulam a lógica de cálculo para fins didáticos e de conferência. Não emitem NF-e, não apuram DAS, créditos ou todos os regimes especiais, e o ano de referência não altera automaticamente as alíquotas nem extingue tributos. Use como apoio à parametrização, não como substituto da apuração fiscal oficial.
Fundamento legal
O modelo de cálculo reproduzido nesta ferramenta se baseia nos seguintes instrumentos normativos:
- Lei Complementar nº 87/1996 (Lei Kandir) — disciplina o ICMS, sua base de cálculo e a substituição tributária.
- Convênio ICMS nº 142/2018 — regras gerais de substituição tributária, incluindo a Margem de Valor Agregado (MVA).
- Emenda Constitucional nº 132/2023 e Lei Complementar nº 214/2025 — instituem o IBS, a CBS e o Imposto Seletivo, e definem o cronograma de transição até 2033, incluindo as alíquotas de referência utilizadas nesta simulação para 2026.
- Tema 69 do STF (RE 574.706) — fixa que o ICMS não compõe a base de cálculo do PIS e da COFINS, regra que a ferramenta aplica por meio do parâmetro “Excluir ICMS da base PIS/COFINS”.
- Leis nº 10.637/2002 e nº 10.833/2003 — definem as alíquotas de PIS e COFINS nos regimes cumulativo (0,65%/3%) e não cumulativo (1,65%/7,6%).
📌 Base legal: consulte sempre a versão vigente das leis e das tabelas de alíquotas de referência do IBS/CBS no Portal Nacional da NF-e e nas orientações da Receita Federal para 2026, pois este guia fixa o modelo de cálculo, não as alíquotas de cada exercício.
Visão geral: a ordem em que o cálculo acontece
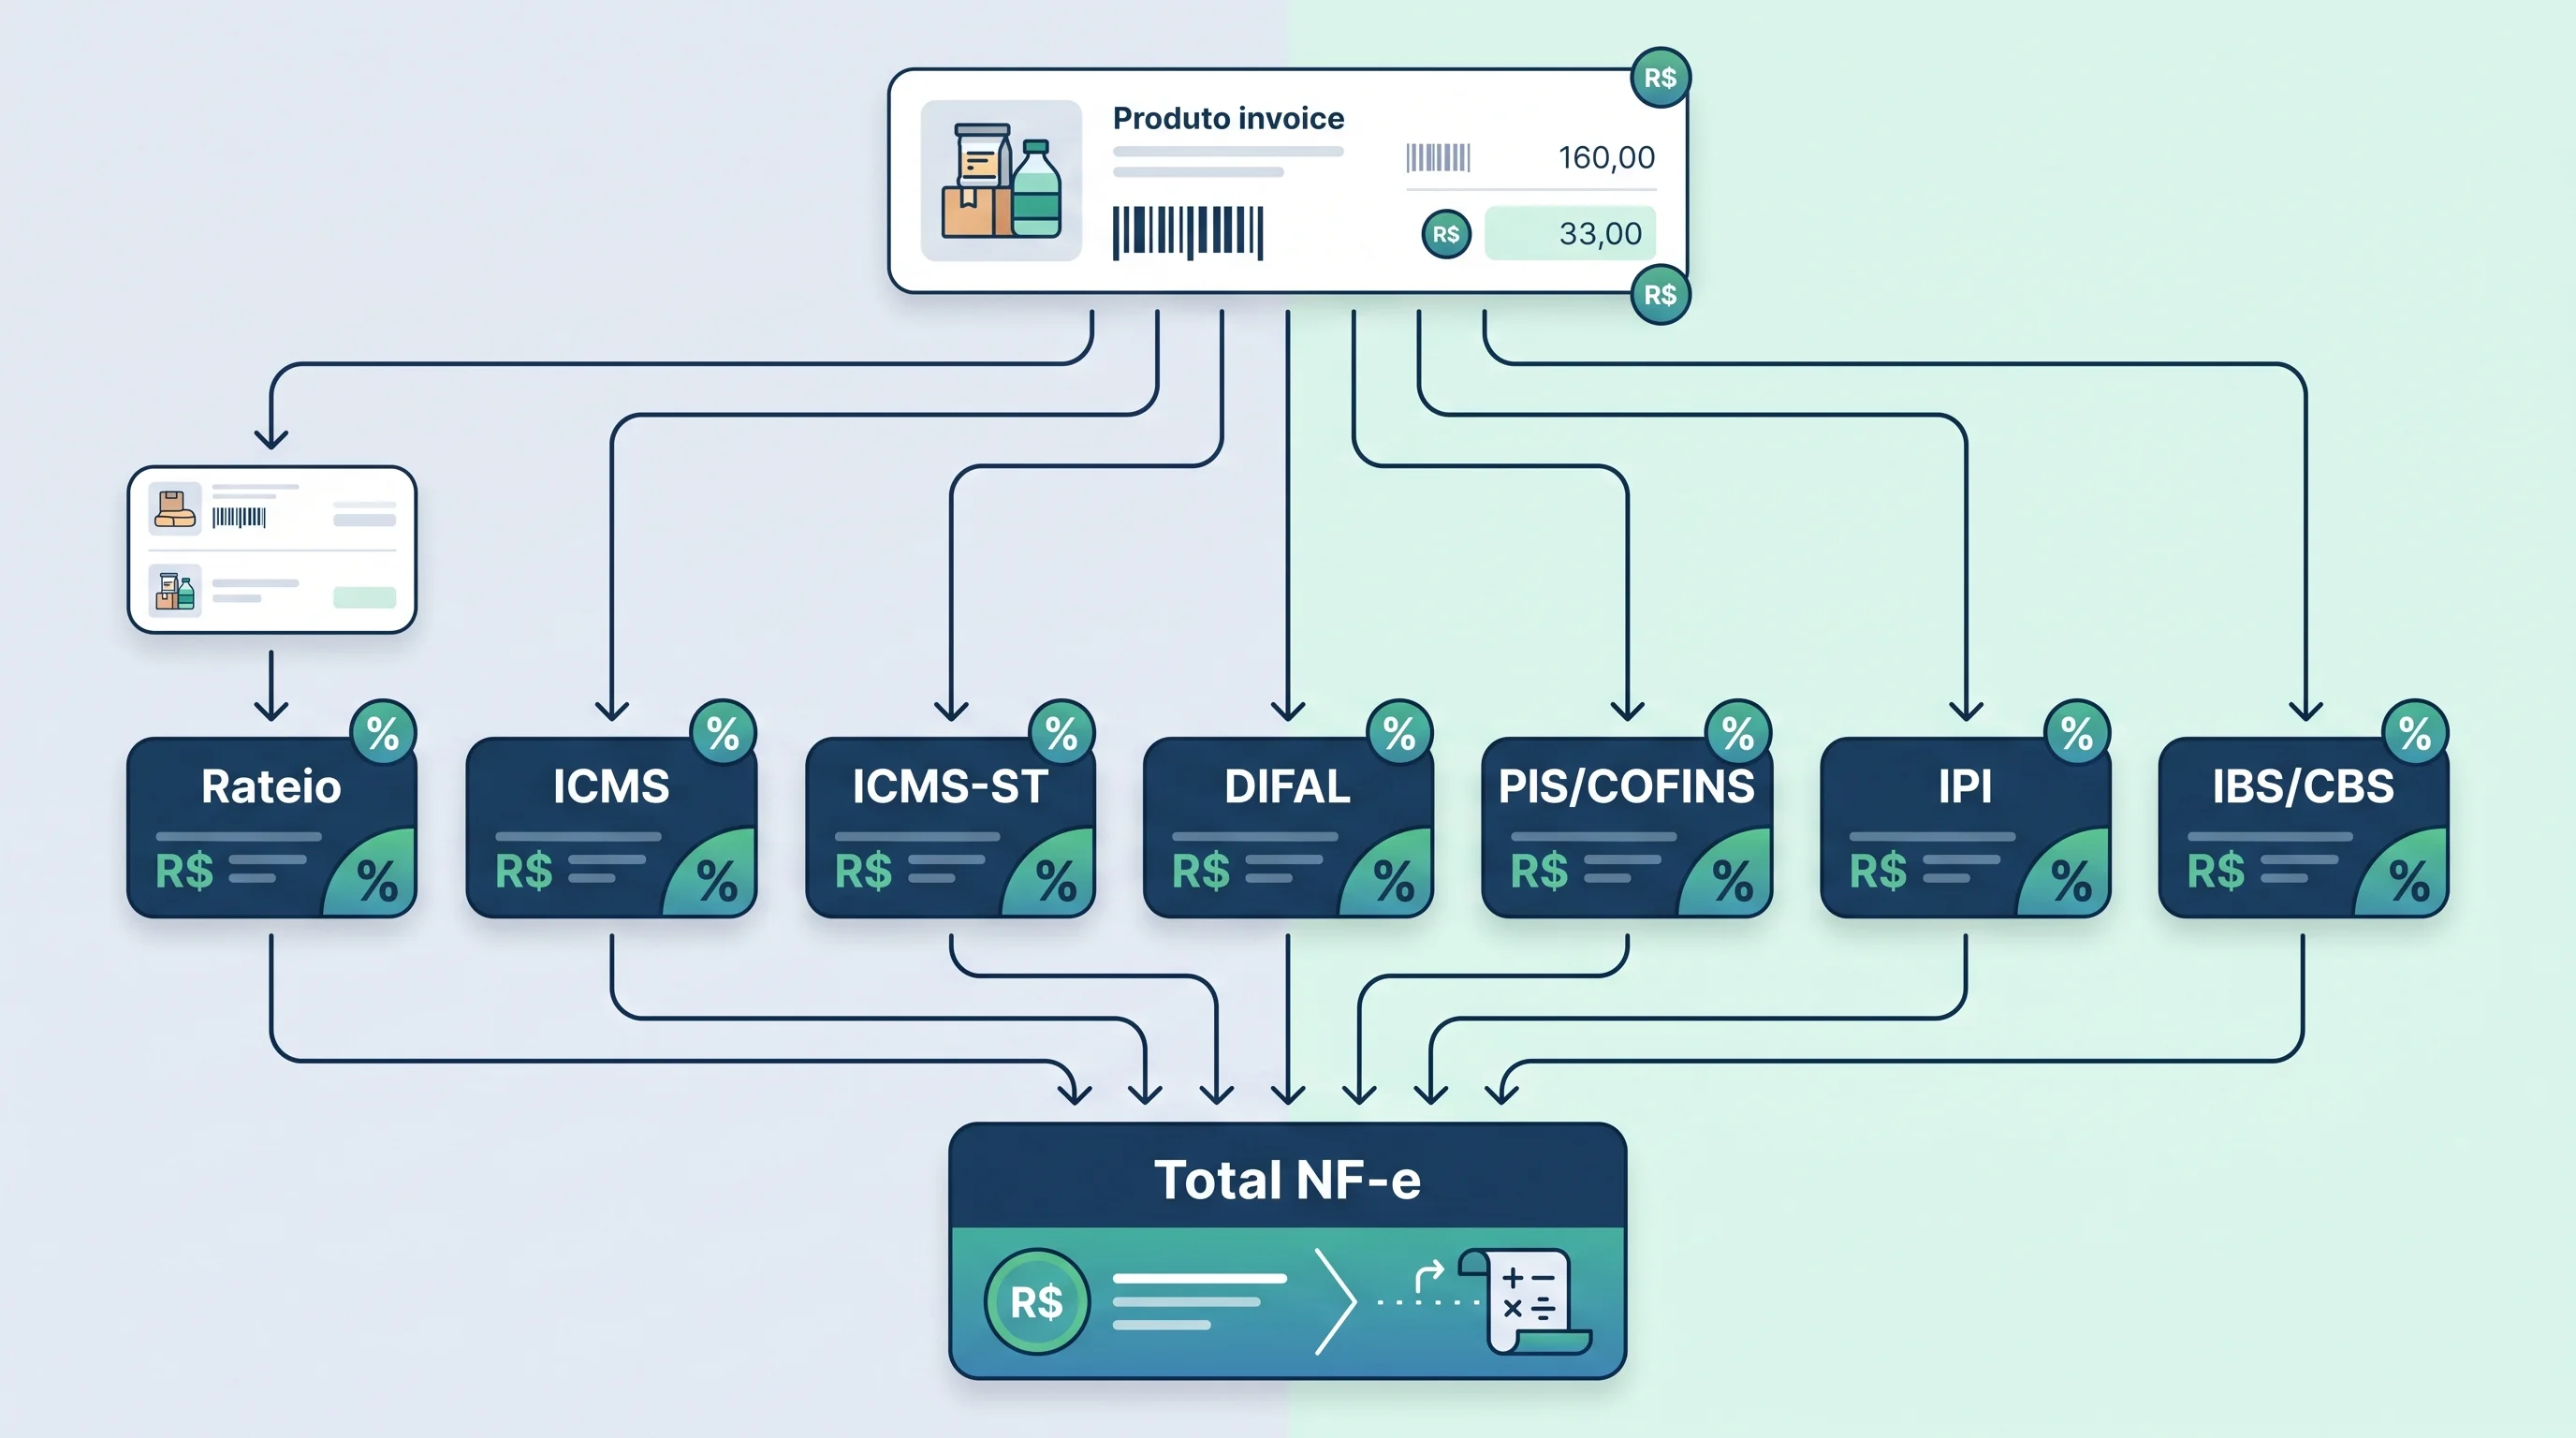
O cálculo de cada item segue uma sequência fixa, porque a base de um tributo depende do resultado do tributo anterior:
1. Valor do produto (vProd) → rateio de frete, seguro, despesas e desconto
2. Valor da operação do item (vOper) → base para ICMS, IPI e ICMS-ST
3. ICMS próprio e FCP
4. ICMS-ST (se aplicável)
5. DIFAL / partilha para consumidor final não contribuinte (se aplicável)
6. PIS e COFINS (com ou sem ICMS na base, conforme o Tema 69)
7. IPI e Imposto Seletivo
8. Base comum de IBS/CBS → IBS (UF + Município) e CBS
9. Total do item (vNF) e totais da nota
10. Pagamento antecipado (split payment), quando informado
As seções a seguir detalham cada etapa com a fórmula exata usada pela ferramenta e pela planilha de referência.
Passo 1 — Valor do produto e rateio de frete, seguro, despesas e desconto
A fórmula
vProd = ROUND(quantidade × valor unitário, 2)
% Particip. = vProd do item ÷ soma de vProd de todos os itens
Cada valor de cabeçalho (frete, seguro, despesas acessórias e desconto incondicional) é rateado proporcionalmente ao % Particip. de cada item:
valor rateado (bruto) = ROUND(valor do cabeçalho × % Particip., 2)A regra de fechamento de centavos
Ratear um valor em várias parcelas arredondadas quase sempre deixa sobra ou falta de centavos — a soma das parcelas arredondadas raramente bate exatamente com o total original. A ferramenta resolve isso do mesmo jeito que a planilha: o item de maior valor de produto absorve o ajuste.
ajuste do maior item = valor do cabeçalho − soma dos rateios brutos dos demais itensIsso garante que a soma exata dos valores rateados de frete, seguro, despesas e desconto seja sempre igual ao valor total informado na nota — sem sobra, sem falta, e sem exigir arredondamento fracionário no XML.
💡 Dica de compliance: essa é a mesma lógica que qualquer motor de rateio de um ERP fiscal precisa implementar para valores de cabeçalho de NF-e. Se o seu sistema apenas divide o valor por item sem reconciliar a soma, ele vai gerar notas em que a soma dos itens diverge do total do cabeçalho — um erro sutil, mas recorrente em auditorias de malha fiscal.
Valor da operação do item (X)
X (Valor operação) = vProd + frete rateado + seguro rateado + despesas rateadas − desconto rateadoEste valor X é a base que alimenta o ICMS, o IPI e o ICMS-ST nos próximos passos. Se o resultado for negativo (por exemplo, um desconto maior que o valor do produto e dos acréscimos), a ferramenta rejeita o cálculo, porque um valor de operação negativo não tem sentido fiscal.
Exemplo numérico
Usando os três itens padrão da ferramenta (clique em “Restaurar exemplo da planilha”): frete R$ 50,00, seguro R$ 20,00, despesas R$ 40,00, desconto R$ 100,00, e o Produto A com 3 unidades × R$ 150,00.
| Item | vProd | % Particip. |
|---|---|---|
| Produto A | R$ 450,00 | 45% |
| Produto B | R$ 350,00 | 35% |
| Produto C | R$ 200,00 | 20% |
| Total | R$ 1.000,00 | 100% |
Rateio para o Produto A (45%): frete R$ 22,50, seguro R$ 9,00, despesas R$ 18,00, desconto R$ 45,00.
X (Produto A) = 450,00 + 22,50 + 9,00 + 18,00 − 45,00 = R$ 454,50Passo 2 — Imposto de Importação (quando a nota é de importação)
Quando o flag “Nota de importação” está marcado, cada item recebe o Imposto de Importação calculado sobre o próprio valor do produto, sem participar do rateio de frete/seguro/despesas/desconto:
vII = ROUND(vProd × alíquota de II, 2)O total de II é a soma simples dos valores já arredondados por item — não há rateio de sobra de centavos aqui, porque a base é o produto isolado, não um valor de cabeçalho compartilhado.
Passo 3 — ICMS próprio e FCP
Alíquota aplicável
Z (alíquota ICMS aplicada) = alíquota interestadual, se a operação for interestadual
                              alíquota individual do item OU alíquota interna padrão, nos demais casos
Base de cálculo do ICMS
AA (BC ICMS) = ROUND((X + IPI, se o IPI compuser a base) × (1 − % redução da BC), 2)
AB (vICMS)   = ROUND(AA × Z, 2)
AC (vFCP)    = ROUND(AA × alíquota FCP, 2)
A % de redução da BC do ICMS reduz a base antes da aplicação da alíquota — útil para regimes de tributação com carga reduzida (como a substituição tributária com margem menor ou benefícios estaduais específicos).
Exemplo numérico
Para o Produto A do exemplo anterior, com alíquota interna de 20% e sem redução de BC nem FCP:
AA = 454,50 × (1 − 0) = R$ 454,50
AB = 454,50 × 20% = R$ 90,90
AC = 454,50 × 0% = R$ 0,00
Passo 4 — ICMS-ST (substituição tributária)
Ativado pelo flag “Calcular ICMS-ST”. A base do ICMS-ST usa o valor da operação acrescido do IPI, majorado pela MVA (Margem de Valor Agregado):
AD (BC ST) = ROUND((X + vIPI) × (1 + MVA), 2)
AE (vICMS-ST) = MAX(0, ROUND(AD × alíquota interna destino, 2) − vICMS próprio)
AF (vFCP-ST)  = MAX(0, ROUND(AD × alíquota FCP-ST, 2) − vFCP)
O MAX(0, ...) existe porque o ICMS-ST é sempre o complemento entre o imposto que já foi destacado na operação própria e o imposto total que incidiria com a alíquota interna do destino — nunca um valor negativo, mesmo quando a alíquota interna informada for menor que a interestadual.
Exemplo numérico (cenário com IPI e ST)
Um item de R$ 100,00 (consumidor final, operação interestadual, destinatário não contribuinte), sem rateio de cabeçalho, com IPI de 10%, alíquota FCP de 2%, MVA de 40%, alíquota interna de destino 20% e FCP-ST de 3%. Como o item entra na base do ICMS junto com o IPI (destinatário final), a base do ICMS próprio já soma os dois:
Y (vIPI)  = 100,00 × 10% = R$ 10,00
AA (BC ICMS) = (100,00 + 10,00) × (1 − 0) = R$ 110,00
Z (alíquota interestadual) = 12%
AB (ICMS próprio) = 110,00 × 12% = R$ 13,20
AC (FCP) = 110,00 × 2% = R$ 2,20
AD (BC ST) = (100,00 + 10,00) × (1 + 0,40) = R$ 154,00
AE (ICMS-ST) = MAX(0, ROUND(154,00 × 20%, 2) − 13,20) = MAX(0, 30,80 − 13,20) = R$ 17,60
AF (FCP-ST) = MAX(0, ROUND(154,00 × 3%, 2) − 2,20) = MAX(0, 4,62 − 2,20) = R$ 2,42
Estes são os mesmos valores que a suíte de testes da ferramenta usa para validar a fórmula — confira marcando “Consumidor final”, “Operação interestadual”, desmarcando “Destinatário contribuinte de ICMS” e marcando “Calcular ICMS-ST”.
Passo 5 — DIFAL: partilha para consumidor final não contribuinte
O Diferencial de Alíquota (DIFAL) só é calculado quando três condições coexistem: operação interestadual + destinatário consumidor final + destinatário não contribuinte de ICMS. É essa combinação — e não apenas o checkbox “interestadual” — que ativa o grupo DIFAL na ferramenta.
Base simples ou base dupla
Base simples:  AG (BC UF destino) = vBC ICMS (AA)
Base dupla:    AG (BC UF destino) = ROUND((AA − vICMS próprio) ÷ (1 − alíquota interna UF destino), 2)
A base dupla (“por dentro”) recalcula a base de forma que o ICMS da UF de destino também incida sobre si mesmo, técnica usada por diversos estados para equalizar a carga tributária entre operação interna e interestadual. Por isso a ferramenta valida que a alíquota interna do destino seja menor que 100% quando a base dupla está marcada — do contrário, a divisão ficaria indeterminada.
AH (FCP UF destino) = ROUND(AG × alíquota FCP UF destino, 2)
AI (ICMS UF destino) = MAX(0, ROUND(AG × alíquota interna UF destino, 2) − vICMS próprio)
Exemplo numérico (continuação do cenário do Passo 4)
Com base dupla ativada, alíquota interna do destino de 20% e FCP UF destino de 2%:
AG = (110,00 − 13,20) ÷ (1 − 0,20) = 96,80 ÷ 0,80 = R$ 121,00
AH = 121,00 × 2% = R$ 2,42
AI = MAX(0, ROUND(121,00 × 20%, 2) − 13,20) = MAX(0, 24,20 − 13,20) = R$ 11,00
Com base simples (mesmo cenário, dupla = false), a base do DIFAL seria o próprio vBC ICMS (R$ 110,00), resultando em AI = MAX(0, 22,00 − 13,20) = R$ 8,80 — valor menor, porque a base não recalcula o ICMS “por dentro”.
Passo 6 — PIS e COFINS
A exclusão do ICMS da base (Tema 69 do STF)
AJ (BC PIS/COFINS) = X − (vICMS próprio, se o flag "Excluir ICMS da base PIS/COFINS" estiver marcado)Esse flag existe porque o Supremo Tribunal Federal, no julgamento do RE 574.706 (Tema 69), fixou que o ICMS destacado na nota não integra a base de cálculo do PIS e da COFINS. A ferramenta permite alternar esse comportamento para você comparar o efeito da exclusão na prática — mas, para a apuração real de uma empresa sujeita a essa tese, a exclusão deve estar habilitada.
Alíquotas por regime
Regime cumulativo:      PIS = 0,65% · COFINS = 3,00%
Regime não cumulativo:  PIS = 1,65% · COFINS = 7,60%

AK (vPIS)    = ROUND(AJ × alíquota PIS, 2)
AL (vCOFINS) = ROUND(AJ × alíquota COFINS, 2)
Exemplo numérico
Para o Produto A do Passo 3 (X = R$ 454,50, ICMS = R$ 90,90), no regime cumulativo, com exclusão do ICMS ativa:
AJ = 454,50 − 90,90 = R$ 363,60
AK (PIS)    = 363,60 × 0,65% = R$ 2,36
AL (COFINS) = 363,60 × 3,00% = R$ 10,91
Passo 7 — IPI e Imposto Seletivo
Y (vIPI)  = ROUND(X × alíquota IPI, 2)
AM (vIS)  = ROUND((X + vII) × alíquota IS, 2)
O Imposto Seletivo (IS), criado pela Reforma Tributária para produtos considerados prejudiciais à saúde ou ao meio ambiente, incide sobre o valor da operação somado ao Imposto de Importação — reproduzindo a lógica de que o IS também recai sobre mercadorias importadas sujeitas ao regime.
Passo 8 — Base comum e cálculo de IBS e CBS
A base compartilhada
IBS e CBS partilham a mesma base de cálculo — diferente do modelo atual, em que ICMS e PIS/COFINS têm bases distintas. Essa base soma o valor do produto e os acréscimos de cabeçalho, o Imposto de Importação e o Imposto Seletivo, e deduz todos os tributos “por fora” apurados até aqui:
AN (BC IBS/CBS) = ROUND(
    vProd + frete rateado + seguro rateado + despesas rateadas + vII
    − desconto rateado − vPIS − vCOFINS − vICMS
    − ICMS UF destino − vFCP − FCP UF destino
    − ICMS monofásico − ISSQN
    + vIS
  , 2)
Essa dedução em cascata é o que torna o IBS/CBS um tributo “por fora” da base dos demais tributos sobre o consumo, evitando o efeito cumulativo (“imposto sobre imposto”) que hoje ocorre em algumas combinações de ICMS e PIS/COFINS.
IBS (parcela UF + parcela Município) e CBS
AO (IBS UF)   = ROUND(AN × alíquota IBS UF × (1 − % redução IBS), 2)
AP (IBS Mun.) = ROUND(AN × alíquota IBS Município × (1 − % redução IBS), 2)
AQ (IBS total) = AO + AP
AR (vCBS)     = ROUND(AN × alíquota CBS × (1 − % redução CBS), 2)
As % de redução de IBS e CBS por item (campos individuais do produto) prevalecem sobre a % de redução padrão informada nos parâmetros — permitindo simular produtos com regime diferenciado (como cesta básica ou medicamentos) dentro da mesma nota.
Exemplo numérico
Para o Produto A (AN calculado a partir dos valores dos passos anteriores, com alíquotas de referência de 2026 — IBS UF 0,1%, IBS Município 0% e CBS 0,9% — e sem redução):
AN (Produto A) = 450,00 + 22,50 + 9,00 + 18,00 + 0,00 − 45,00 − 2,36 − 10,91 − 90,90 − 0 − 0 − 0 − 0 − 0 − 0 + 0,00 = R$ 350,33
AO (IBS UF)  = 350,33 × 0,1% = R$ 0,35
AP (IBS Mun) = 350,33 × 0% = R$ 0,00
AQ (IBS total) = R$ 0,35
AR (CBS)    = 350,33 × 0,9% = R$ 3,15
Passo 9 — Total do item e totais da nota
Total do item (vNF)
AS (Total item) = vProd − desconto rateado + ICMS-ST + FCP-ST + frete rateado + seguro rateado + despesas rateadas + vII + vIPINote que o IBS e a CBS não entram na soma do total do item — eles são tributos “por fora” que aparecem destacados no XML, mas não compõem o valor cobrado do cliente da forma como o ICMS e o IPI compõem hoje. É por isso que a ferramenta exibe um aviso específico sempre que apresenta o “Total com RTC”.
Totais da nota
Cada coluna calculada por item é somada para compor os totais da NF-e — exibidos na tabela “Totais da NF-e” da ferramenta, com a mesma tag do XML de referência da planilha (vICMS, vBCST, vPIS, vIBS, vCBS etc.).
Total com RTC (informativo)
Total com RTC = Total NF-e (vNF) + IBS total + CBS total + IS total⚠️ Risco fiscal: o “Total com RTC” é informativo. Ele soma o valor da nota aos tributos “por fora” apenas para dar visibilidade da carga total da operação — ele não representa, por si só, o valor a cobrar do cliente ou o valor a recolher aos cofres públicos. Tratar esse total como “o valor da nota” no ERP é um erro conceitual que a Reforma Tributária torna ainda mais importante evitar, já que o destaque de IBS/CBS no XML não se soma automaticamente ao total da NF-e da forma como o ICMS faz hoje.
Exemplo numérico consolidado (três itens)
Com os três itens padrão da ferramenta (Produto A, B e C) e os parâmetros default (sem ST, sem DIFAL, regime cumulativo, excluindo ICMS da base de PIS/COFINS):
| Total | Valor |
|---|---|
| Total NF-e (vNF) | R$ 1.010,00 |
| ICMS próprio | R$ 202,00 |
| PIS | R$ 5,25 |
| COFINS | R$ 24,24 |
| IBS total | R$ 0,78 |
| CBS | R$ 7,00 |
| Total com RTC (informativo) | R$ 1.017,78 |
Passo 10 — Pagamento antecipado (split payment)
Quando o flag “Calcular pagamento antecipado” está marcado, a ferramenta simula a lógica de split payment da Reforma Tributária: o valor recebido antecipadamente já sofre a retenção de IBS e CBS no momento do pagamento, independentemente do cálculo por item.
Base antecipada = valor recebido antecipadamente (informado nos parâmetros)
IBS UF antecipado       = ROUND(base × alíquota IBS UF × (1 − % redução padrão), 2)
IBS municipal antecipado = ROUND(base × alíquota IBS Município × (1 − % redução padrão), 2)
CBS antecipada           = ROUND(base × alíquota CBS × (1 − % redução padrão), 2)

Saldo IBS = IBS total apurado nos itens − IBS total antecipado
Saldo CBS = CBS total apurado nos itens − CBS antecipado
Diferente do cálculo por item, o pagamento antecipado usa apenas as reduções padrão dos parâmetros gerais — não considera as reduções individuais informadas item a item. Um saldo positivo indica valor complementar a recolher; um saldo negativo indica que o valor retido antecipadamente excedeu o apurado, sinalizando um possível excedente a ajustar ou compensar.
Exemplo numérico
Com os três itens padrão (IBS total apurado R$ 0,78, CBS total apurado R$ 7,00) e valor recebido antecipadamente de R$ 3.000,00:
IBS UF antecipado = 3.000,00 × 0,1% = R$ 3,00
IBS municipal antecipado = 3.000,00 × 0% = R$ 0,00
CBS antecipada = 3.000,00 × 0,9% = R$ 27,00

Saldo IBS = 0,78 − 3,00 = − R$ 2,22
Saldo CBS = 7,00 − 27,00 = − R$ 20,00
Os dois saldos negativos indicam que o valor antecipado retido excede o IBS/CBS apurado na venda dos itens — um cenário típico quando o adiantamento é maior que o valor efetivamente faturado até o momento.
Do requisito de negócio à especificação técnica
Requisito funcional
RF-01 — Rateio de valores de cabeçalho da NF-e com fechamento exato de centavos
- Ator: Módulo Fiscal / Motor de Cálculo de Impostos
- Pré-condição: a NF-e possui dois ou mais itens e ao menos um valor de cabeçalho (frete, seguro, despesas acessórias ou desconto incondicional) maior que zero.
- Descrição: o sistema deve ratear cada valor de cabeçalho proporcionalmente ao valor do produto de cada item (
% Particip.), arredondando cada parcela para duas casas decimais, e deve atribuir ao item de maior valor de produto o ajuste necessário para que a soma exata das parcelas rateadas seja idêntica ao valor de cabeçalho original. - Pós-condição: a soma dos valores rateados de frete, seguro, despesas e desconto em todos os itens é bit a bit igual ao valor informado no cabeçalho da nota, sem sobra nem falta de centavos.
Critério de aceite
Cenário: rateio de frete com sobra de centavos
- Dado que uma NF-e tem três itens com valores de produto de R$ 450,00, R$ 350,00 e R$ 200,00, e frete de cabeçalho de R$ 50,00
- Quando o sistema ratear o frete proporcionalmente ao valor de cada item
- Então o item de maior valor de produto (R$ 450,00) deve receber o ajuste de centavos, se houver, para que a soma dos três valores rateados seja exatamente R$ 50,00
- E nenhum valor rateado individual pode ser negativo
Cenário: base de cálculo do item resulta negativa
- Dado que o desconto incondicional rateado de um item é maior que a soma do valor do produto com os acréscimos de frete, seguro e despesas desse mesmo item
- Quando o sistema calcular o valor da operação do item (
vOper) - Então o sistema deve rejeitar o cálculo do documento inteiro, sinalizando o item com desconto ou rateio incompatível
- E o sistema não deve prosseguir para o cálculo de ICMS, PIS/COFINS ou IBS/CBS desse documento
Artefato técnico fiscal
O valor da operação de cada item, já com o rateio aplicado, corresponde aos campos vProd, vFrete, vSeg, vOutro e vDesc do grupo de detalhamento de produto da NF-e, enquanto a base comum do IBS/CBS é transmitida no Grupo UB (IBSCBS), ao lado do CST e do cClassTrib do item — o mesmo grupo detalhado no guia de cClassTrib e revisão cadastral:
<prod>
  <vProd>450.00</vProd>   <!-- quantidade x valor unitário, arredondado -->
  <vFrete>22.50</vFrete>  <!-- frete rateado proporcionalmente ao vProd do item -->
  <vSeg>9.00</vSeg>
  <vOutro>18.00</vOutro>
  <vDesc>45.00</vDesc>
</prod>
<imposto>
  <ICMS>
    <ICMS00>
      <vBC>454.50</vBC>     <!-- vOper: vProd + acréscimos - desconto -->
      <pICMS>20.00</pICMS>
      <vICMS>90.90</vICMS>
    </ICMS00>
  </ICMS>
  <IBSCBS>
    <!-- base comum, já deduzidos ICMS, PIS e COFINS da operação -->
    <vBC>350.33</vBC>
    <gIBSUF><pIBSUF>0.10</pIBSUF><vIBSUF>0.35</vIBSUF></gIBSUF>
    <gIBSMun><pIBSMun>0.00</pIBSMun><vIBSMun>0.00</vIBSMun></gIBSMun>
    <gCBS><pCBS>0.90</pCBS><vCBS>3.15</vCBS></gCBS>
  </IBSCBS>
</imposto>
No SPED Fiscal (EFD ICMS/IPI), o valor do produto e os acréscimos rateados por item refletem no Registro C170 (detalhamento do item do documento fiscal), e a base e o valor do ICMS devem bater com o Registro C190 (analítico de ICMS por CST/CFOP/alíquota). Divergência entre a soma dos itens do C170 e o cabeçalho do documento — exatamente o problema que a regra de fechamento de centavos do Passo 1 evita — é uma causa recorrente de glosa em malha fiscal.
Riscos fiscais e armadilhas
- Arredondar o total em vez de arredondar por item. A ferramenta e a planilha de referência arredondam cada tributo por item antes de somar. Um motor que soma os valores exatos e arredonda só o total pode produzir um resultado próximo, mas não idêntico — divergência pequena, mas suficiente para reprovar uma conciliação fiscal.
- Confundir “Total com RTC” com o total a cobrar. Como já destacado no Passo 9, o total informativo (vNF + IBS + CBS + IS) não é automaticamente o valor a cobrar do cliente nem o valor a recolher.
- Aplicar a % de redução padrão em vez da individual do item. Produtos com regime diferenciado (cesta básica, medicamentos, insumos agropecuários) costumam ter percentual de redução próprio, que deve prevalecer sobre o padrão dos parâmetros gerais — erro comum em cargas de dados que não distinguem “campo em branco” de “campo zero”.
- Ignorar a condição composta do DIFAL. O DIFAL só se aplica com operação interestadual e consumidor final e não contribuinte simultaneamente — marcar apenas “interestadual” não deve, por si só, gerar cálculo de partilha.
- Tratar o ano de referência como gatilho de mudança de alíquota. Nesta ferramenta, o ano é apenas informativo; ele não extingue PIS/COFINS nem altera automaticamente nenhuma alíquota. Presumir isso no seu ERP sem parametrizar explicitamente o cronograma da LC 214/2025 é um risco de cálculo incorreto ano a ano durante toda a transição.
Boas práticas de compliance
- Documente a ordem de cálculo como uma cadeia de dependências, não como fórmulas isoladas — a base do PIS/COFINS depende do ICMS já calculado, a base do IBS/CBS depende do PIS/COFINS e do ICMS já calculados, e assim por diante.
- Teste o rateio com casos de borda: valores que geram sobra de centavos, itens com valor de produto empatado, e valores de cabeçalho zerados.
- Separe explicitamente os campos “em branco” dos campos “zero” no cadastro de item — uma alíquota individual em branco deve herdar o parâmetro padrão; uma alíquota zerada deve efetivamente zerar o tributo daquele item.
- Valide o saldo do pagamento antecipado a cada período de apuração, já que ele usa apenas as reduções padrão e não as reduções individuais dos itens — uma divergência sistemática entre saldo antecipado e saldo apurado pode indicar parametrização incompleta.
- Sempre valide com a área contábil e tributária antes de usar qualquer resultado desta simulação para decisões fiscais reais — este guia e a ferramenta descrevem o modelo de cálculo, não substituem a apuração oficial da empresa.
Conclusão
O cálculo de tributos de uma NF-e multi-item é, na prática, uma cadeia de bases que se retroalimentam: o rateio de cabeçalho define o valor da operação, o valor da operação define a base do ICMS e do IPI, o ICMS define a base do PIS/COFINS, e a soma de tudo isso define a base comum do IBS e da CBS. Os pontos-chave deste guia:
- O rateio de frete, seguro, despesas e desconto sempre fecha exatamente no total do cabeçalho, com o ajuste de centavos absorvido pelo item de maior valor.
- ICMS, ICMS-ST e DIFAL têm bases e condições de ativação distintas — DIFAL exige a combinação de interestadual + consumidor final + não contribuinte.
- PIS e COFINS podem excluir o ICMS da base (Tema 69 do STF) e variam por regime cumulativo ou não cumulativo.
- IBS e CBS compartilham a mesma base, calculada por dedução em cascata dos demais tributos — e não entram no total do item (vNF), apenas no total informativo “com RTC”.
- O pagamento antecipado (split payment) usa apenas as reduções padrão, gerando saldos que precisam ser conciliados com o apurado por item.
🚀 Volte para a ferramenta: agora que você conhece cada fórmula, use a Calculadora de tributos da NF-e para simular seus próprios cenários — altere alíquotas, ative ICMS-ST e DIFAL, e exporte o resultado em CSV para conferência.
💡 Continue aprendendo: se o seu próximo desafio é a classificação tributária de cada item para a Reforma, veja o guia cClassTrib na NF-e: Guia para Evitar Rejeições na Reforma, sobre o código que define o CST do IBS/CBS aplicado a cada produto.
Referências legais e técnicas
- Lei Complementar nº 87, de 13/09/1996 (Lei Kandir) — disciplina o ICMS. Disponível no Portal do Planalto.
- Convênio ICMS nº 142/2018 — regras gerais de substituição tributária do ICMS. Disponível no Portal do CONFAZ.
- Emenda Constitucional nº 132, de 20/12/2023 — institui a Reforma Tributária do Consumo. Disponível no Portal do Planalto.
- Lei Complementar nº 214, de 16/01/2025 — regulamenta o IBS, a CBS e o Imposto Seletivo, e define o cronograma de transição até 2033. Disponível no Portal do Planalto.
- RE 574.706 (Tema 69) — Supremo Tribunal Federal — fixa a exclusão do ICMS da base de cálculo do PIS e da COFINS.
- Leis nº 10.637/2002 e nº 10.833/2003 — alíquotas de PIS e COFINS nos regimes não cumulativo e cumulativo, respectivamente.
- Orientações da Receita Federal para 2026 sobre a Reforma Tributária do Consumo — disponíveis no Portal Gov.br.
- Portal Nacional da NF-e — leiaute do XML, grupos de tributação e manual de orientação do contribuinte. Disponível em nfe.fazenda.gov.br.


Comentários
Seja o primeiro a comentar!
Deixe seu comentário