cClassTrib na NF-e: Guia para Evitar Rejeições na Reforma
Guia técnico com fundamentos legais, estrutura do código, matriz CST e passo a passo de revisão cadastral no sistema emissor NF-e
📅 14 de agosto de 2026 • ⏱️ 17 min de leitura
Resumo: O cClassTrib (Código de Classificação Tributária) é o campo de seis dígitos que, a partir da Reforma Tributária, informa à SEFAZ qual dispositivo da Lei Complementar nº 214/2025 justifica o tratamento de IBS e CBS aplicado a cada item da NF-e. Ele não substitui o NCM nem o CST — ele os complementa, e a incompatibilidade entre os três é hoje a principal causa da rejeição 1024. Neste guia você vai entender a estrutura do código, sua base legal, o cronograma de obrigatoriedade, como ele aparece no XML e um passo a passo de revisão cadastral para evitar bloqueio de faturamento.
O que é o cClassTrib e por que ele existe
O cClassTrib (Código de Classificação Tributária) é um código numérico de seis dígitos, criado no âmbito da Reforma Tributária do Consumo, que identifica o motivo legal específico pelo qual um item de NF-e recebe determinado tratamento de IBS (Imposto sobre Bens e Serviços) e CBS (Contribuição sobre Bens e Serviços).
Ele nasce de uma limitação estrutural do modelo fiscal anterior: o CST (Código de Situação Tributária) informa o que acontece com a tributação de um item — tributação integral, isenção, alíquota reduzida, diferimento — mas não informa por quê. Uma alíquota reduzida pode decorrer de dezenas de dispositivos distintos da lei (medicamentos, produtos da cesta básica, serviços de educação, dispositivos médicos, insumos agropecuários), e o fisco precisa saber exatamente qual deles está sendo invocado para validar o benefício e para compor as estatísticas de renúncia fiscal previstas na própria LC 214/2025.
Por isso, o cClassTrib funciona como um “CBENEF do IBS/CBS”: assim como o Código de Benefício Fiscal já existia para ICMS em alguns estados, o cClassTrib nacionaliza esse detalhamento para os dois novos tributos, tornando-o obrigatório em toda NF-e emitida no país, independentemente da UF do emitente.
📌 Importante: o cClassTrib não substitui o NCM (Nomenclatura Comum do Mercosul) nem o CST. Os três campos são complementares e devem ser coerentes entre si — é exatamente essa coerência que passou a ser validada em tempo real pela SEFAZ desde fevereiro de 2026.
Fundamento legal
A criação e a obrigatoriedade do cClassTrib estão disciplinadas pelos seguintes instrumentos normativos:
- Emenda Constitucional nº 132/2023 — institui a Reforma Tributária do Consumo, criando o IBS e a CBS em substituição progressiva a ICMS, ISS, PIS e COFINS.
- Lei Complementar nº 214/2025 — regulamenta o IBS, a CBS e o Imposto Seletivo (IS), define os regimes específicos, diferenciados e os benefícios fiscais que o cClassTrib precisa referenciar item a item.
- Ajuste SINIEF nº 01/2023 e o Convênio ICMS nº 199/2022 — disciplinam, no âmbito da Nota Técnica 2023.001, o regime de tributação monofásica de combustíveis, que interage com o cClassTrib por meio dos subgrupos
gMonoRetenegMonoDifdo XML da NF-e. - Informe Técnico RT 2025.002 (Portal Nacional da NF-e) — publica as tabelas oficiais de cClassTrib, de indicadores de CST do IBS/CBS e de Classificação do Crédito Presumido (cCredPres), além da tabela de alíquotas padrão de IBS/CBS para o período 2026-2028. É este documento — e não a NT 2023.001, que trata de combustíveis — a fonte primária do cClassTrib para os demais produtos e serviços.
📌 Base legal: este guia se fundamenta na EC 132/2023, na LC 214/2025, no Ajuste SINIEF 01/2023 e no Informe Técnico RT 2025.002 do Portal Nacional da NF-e. Consulte sempre a versão vigente das tabelas, pois novas versões substituem códigos e regras de validação com frequência neste período de transição.
Cronograma da Reforma Tributária e o que muda para a NF-e
A LC 214/2025 estabelece uma transição escalonada entre 2025 e 2033. Entender esse cronograma é pré-requisito para dimensionar quando cada validação de cClassTrib passa a ser obrigatória no sistema emissor NF-e:
| Período | O que muda | Efeito prático no cadastro fiscal |
|---|---|---|
| 2025 | Início simbólico da cobrança de CBS e IBS, com alíquotas reduzidas. ICMS, ISS, PIS e COFINS continuam vigentes integralmente. | Primeiras versões de teste do grupo IBS/CBS no ambiente de homologação da NF-e. |
| 2026 | Contribuintes ficam dispensados do recolhimento efetivo de IBS/CBS sobre os fatos geradores do ano, desde que cumpram as obrigações acessórias — entre elas, o preenchimento correto do cClassTrib. | Preenchimento do grupo IBS/CBS obrigatório em homologação a partir de 01/07/2026 (Regime Normal); rejeição por campo ausente em produção a partir de 03/08/2026. Validação cruzada NCM × CST × cClassTrib (rejeição 1024) ativa em tempo real desde fevereiro de 2026. |
| 2027 | CBS passa a valer integralmente, substituindo PIS e COFINS. IBS entra em vigência inicial, ainda em transição com o ICMS. | Motor fiscal do sistema emissor NF-e precisa calcular CBS de fato, com cClassTrib determinando alíquota reduzida, isenção ou diferimento aplicável a cada item. |
| 2029-2032 | Transição progressiva entre ICMS/ISS e IBS, com redução gradual das alíquotas dos tributos antigos e aumento equivalente do IBS. | Cadastros fiscais precisam sustentar simultaneamente as regras do modelo antigo e do novo, com o cClassTrib como elo entre ambos nas operações interestaduais. |
| 2033 | Novo sistema tributário sobre o consumo plenamente consolidado. Extinção definitiva de ICMS, ISS, PIS e COFINS. | cClassTrib e CST do IBS/CBS tornam-se os únicos referenciais de classificação tributária de bens e serviços no país. |
⚠️ Risco fiscal: tratar 2026 como “ano de teste” é um engano recorrente. Embora o recolhimento efetivo de IBS/CBS possa ser dispensado, o cumprimento das obrigações acessórias — inclusive o cClassTrib correto — é condição para essa dispensa. Uma empresa que emite NF-e com cClassTrib incompatível durante 2026 não apenas arrisca rejeição imediata do documento, como pode perder o enquadramento na dispensa de recolhimento prevista na LC 214/2025.
Como funciona o cClassTrib: estrutura do código
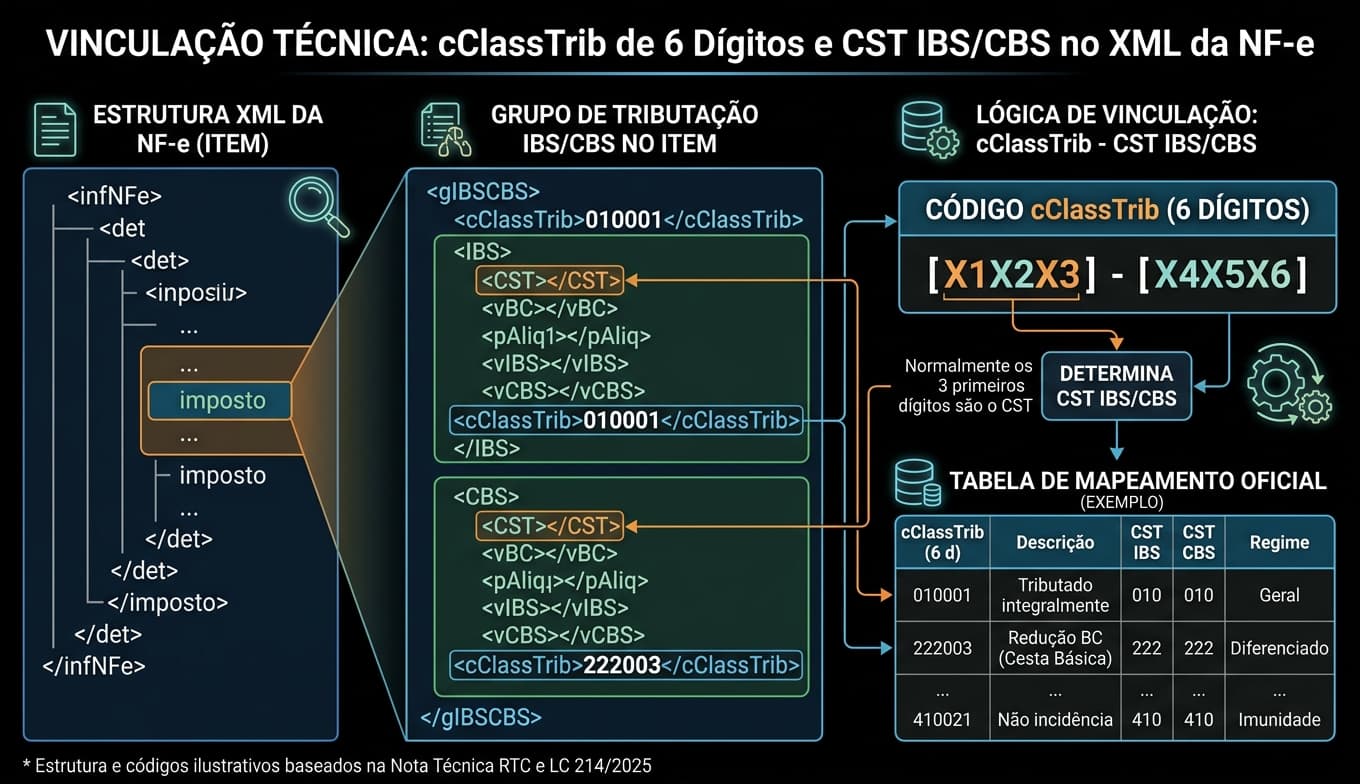
O cClassTrib é um código numérico de seis dígitos, estruturado em duas partes com significados distintos:
  2  0  0  .  0  3  4
  └──┬──┘    └───┬───┘
     │            └────→ Identificador sequencial dentro do CST (3 dígitos)
└─────────────────→ CST do IBS/CBS ao qual o código pertence (3 dígitos)- Os três primeiros dígitos correspondem ao CST do IBS/CBS aplicável ao item (por exemplo, 000 para tributação integral, 200 para alíquota reduzida).
- Os três últimos dígitos identificam, de forma sequencial, o dispositivo legal específico da LC 214/2025 que justifica aquele enquadramento dentro do CST informado.
Exemplos publicados no Informe Técnico RT 2025.002:
- 000001 — situações tributadas integralmente pelo IBS e pela CBS; é o código padrão quando o item não tem regime diferenciado, específico ou benefício.
- 200001 — serviços de transporte de bens para Zona de Processamento de Exportação (ZPE) e bens exportados a partir de ZPE, com redução de 100% do IBS e 100% da CBS.
Essa estrutura tem uma consequência direta para o cadastro fiscal: um mesmo CST pode abrigar dezenas de cClassTrib diferentes, e um mesmo NCM pode exigir cClassTrib distintos conforme a operação (venda interna, exportação, transferência, prestação de serviço vinculada). Tratar o NCM como referência única para determinar o cClassTrib — ignorando o tipo de operação e o regime do item — é o erro cadastral mais frequente relatado desde a entrada em vigor da validação em tempo real.
Matriz ilustrativa de CST × cClassTrib
A tabela abaixo é ilustrativa e simplificada para fins didáticos — ela não substitui a tabela oficial e completa publicada no Informe Técnico RT 2025.002. Para consultar ou baixar a tabela vigente e completa de cClassTrib, com filtro por CST e por código, use o Portal DFe — Sefaz Virtual RS, que deve ser sempre a fonte de consulta antes de parametrizar o sistema emissor NF-e:
| CST | Descrição geral | Exemplo de cClassTrib | Cenário típico |
|---|---|---|---|
| 000 | Tributação integral por IBS e CBS | 000001 | Regime padrão, sem benefício ou regime específico |
| 200 | Alíquota reduzida | 200001 | Redução por dispositivo específico da LC 214/2025 (ex.: bens e serviços de saúde, educação, ZPE) |
| 400 | Isenção | — | Item enquadrado em hipótese de isenção prevista em lei |
| 410 | Imunidade | — | Operações imunes por força da Constituição Federal (ex.: livros, templos) |
| 510 | Diferimento | — | Recolhimento do imposto transferido para etapa posterior da cadeia |
| 620 | Tributação monofásica | — | Itens sujeitos a regime monofásico (ex.: combustíveis), com interação direta com a NT 2023.001 |
| 800 | Transferência de crédito | — | Operações que envolvem transferência de crédito acumulado de IBS/CBS |
⚠️ Risco fiscal: a tabela completa e oficial tem mais códigos de CST e dezenas de cClassTrib por código, e ambas passam por revisões frequentes via novas versões do Informe Técnico. Nunca parametrize o sistema emissor NF-e com uma tabela estática “congelada” — trate a tabela de cClassTrib como um cadastro vivo, com data de vigência e versionamento, assim como já se recomenda para tabelas de MVA de ICMS-ST.
O grupo UB no XML da NF-e
A Reforma Tributária concentra a maior parte das suas mudanças estruturais em um novo grupo de campos por item da NF-e e da NFC-e, tecnicamente identificado como Grupo UB, ao lado dos grupos VB (totalização por item) e W03 (totalização geral da nota). É dentro dele que vivem o CST e o cClassTrib do IBS/CBS, a base de cálculo comum e os valores estaduais e municipais do IBS.
O grupo UB também comporta subgrupos para situações especiais, entre eles:
- gTribCompraGov — compras governamentais com tratamento tributário diferenciado.
- gTransfCred — transferência de crédito em operações societárias, como fusões e incorporações.
- gMonoReten / gMonoDif — operações sujeitas à tributação monofásica com retenção ou diferimento, ponto de interseção direta com as regras da NT 2023.001 sobre combustíveis.
Um trecho ilustrativo da estrutura (nomes de campo conforme o leiaute publicado no Portal Nacional da NF-e) mostra a relação entre CST e cClassTrib dentro do grupo IBSCBS:
<IBSCBS>
  <!-- CST deve ser informado ANTES de cClassTrib — inversão gera rejeição 225 -->
  <CST>000</CST>
  <cClassTrib>000001</cClassTrib> <!-- dispositivo legal específico da LC 214/2025 -->
  <vBC>1000.00</vBC> <!-- base de cálculo comum do IBS e da CBS -->
  <gIBSUF>
    <pIBSUF>0.10</pIBSUF>
    <vIBSUF>1.00</vIBSUF>
  </gIBSUF>
  <gIBSMun>
    <pIBSMun>0.00</pIBSMun>
    <vIBSMun>0.00</vIBSMun>
  </gIBSMun>
  <gCBS>
    <pCBS>0.90</pCBS>
    <vCBS>9.00</vCBS>
  </gCBS>
</IBSCBS>
📌 Importante: este trecho é uma representação didática e simplificada da estrutura publicada no leiaute da NF-e. Antes de implementar, consulte o Manual de Orientação do Contribuinte e o schema XSD vigente no Portal Nacional da NF-e, pois a ordem exata dos elementos é validada pelo schema — a própria SEFAZ registra rejeições (como a rejeição 225) quando
cClassTribaparece antes deCSTno XML.
Exemplo prático: a rejeição 1024
Cenário: uma indústria farmacêutica revisa o cadastro de um medicamento sujeito a alíquota reduzida de IBS/CBS. O cadastro do produto tem NCM correto, mas o CST informado é 400 (isenção), enquanto o cClassTrib vinculado no cadastro é 200015 — um código pertencente ao CST 200 (alíquota reduzida), não ao CST 400.
O que acontece na emissão:
- O sistema emissor NF-e monta o XML com
CST = 400ecClassTrib = 200015. - A SEFAZ recebe o documento e aplica a validação cruzada entre NCM, CST e cClassTrib — ativa em tempo real desde fevereiro de 2026.
- Como os três primeiros dígitos do cClassTrib (200) não correspondem ao CST informado (400), o documento é rejeitado com o código 1024 por incompatibilidade entre os campos.
- A nota não é autorizada e a venda não se concretiza até a correção do cadastro — o que, em um cenário de alto volume de faturamento (ex.: emissão em balcão de farmácia ou em e-commerce), pode travar múltiplas operações simultâneas.
A causa raiz: o cadastro do produto tratou CST e cClassTrib como campos independentes, preenchidos manualmente ou herdados de uma migração automática que não validou a coerência entre eles. O erro mais comum documentado desde a entrada em vigor da validação é justamente esse — informar um CST de isenção ou imunidade enquanto o cClassTrib vinculado pertence a outro CST, geralmente porque a tabela de cClassTrib foi importada sem revisão item a item.
Do requisito de negócio à especificação técnica
Requisito funcional
RF-01 — Determinação e validação do cClassTrib no cadastro de item fiscal
- Ator: Módulo Fiscal / Cadastro de Produtos e Serviços
- Pré-condição: o item possui NCM e CST do IBS/CBS previamente cadastrados.
- Descrição: o sistema deve exigir o preenchimento do cClassTrib no cadastro de cada item fiscal, validando que os três primeiros dígitos do código informado correspondem exatamente ao CST cadastrado para o mesmo item, sempre que o item for vinculado a uma operação de saída sujeita a IBS/CBS.
- Pós-condição: cadastro do item aprovado apenas quando NCM, CST e cClassTrib forem mutuamente compatíveis, com o XML da NF-e gerado a partir de dados já validados antes da transmissão à SEFAZ.
Critério de aceite
Cenário: cadastro de item com CST e cClassTrib incompatíveis
- Dado que um item fiscal está sendo cadastrado ou alterado com um CST do IBS/CBS informado
- Quando o usuário vincular um código de cClassTrib ao item
- Então o sistema deve verificar se os três primeiros dígitos do cClassTrib são idênticos ao CST informado
- E o sistema deve bloquear a gravação do cadastro caso haja divergência, exibindo mensagem indicando o CST esperado
- E o sistema não deve permitir a emissão de NF-e para itens cujo cadastro fiscal esteja pendente dessa validação
Cenário: emissão de NF-e com cadastro válido
- Dado que o item fiscal possui NCM, CST e cClassTrib compatíveis e vigentes
- Quando o sistema gerar o XML da NF-e para esse item
- Então o grupo
IBSCBSdeve ser preenchido comCSTantes decClassTrib, seguido da base de cálculo comum e dos valores de IBS estadual, IBS municipal e CBS - E o sistema deve validar o XML contra o schema vigente antes da transmissão, retornando erro interno em vez de aguardar a rejeição da SEFAZ
Artefato técnico fiscal
No SPED Fiscal (EFD ICMS/IPI), enquanto o modelo de transição estiver em vigor, a operação registrada no XML acima reflete no Registro C170 (detalhamento do item do documento fiscal) e, na medida em que os leiautes de escrituração forem atualizados para IBS/CBS, em registros equivalentes de apuração por CST — o campo de valor do imposto escriturado deve bater com vIBSUF, vIBSMun e vCBS do XML transmitido. Divergência entre o documento fiscal e a escrituração é, historicamente, uma das causas mais comuns de glosa em malha fiscal — e deve ser tratada como tal também no novo modelo.
Passo a passo de revisão cadastral no sistema emissor NF-e
Para reduzir o risco de rejeição 1024 e de autuações futuras, a revisão cadastral deve seguir uma sequência estruturada, não uma correção pontual reativa:
- Extraia a base completa de itens fiscais ativos. Levante todos os produtos e serviços com movimentação nos últimos 12 meses, incluindo os de baixo giro — eles costumam ser os mais desatualizados.
- Confirme o NCM de cada item contra a tabela vigente. Mudanças de NCM têm efeito cascata sobre CST e cClassTrib; um NCM desatualizado invalida toda a cadeia de classificação.
- Valide o CST do IBS/CBS vinculado a cada item contra a tabela de indicadores publicada no Informe Técnico RT 2025.002.
- Valide o cClassTrib vinculado, conferindo que os três primeiros dígitos coincidem com o CST do item — não confie em cargas de dados herdadas sem essa checagem.
- Cruze NCM, CST e cClassTrib com o dispositivo legal da LC 214/2025 que efetivamente ampara o tratamento do item — regimes específicos (medicamentos, cesta básica, educação, saúde) exigem evidência documental do enquadramento.
- Emita em ambiente de homologação antes de qualquer alteração em produção, testando os cenários de maior volume de faturamento.
- Documente a versão da tabela utilizada e a data da revisão, criando rastreabilidade para auditorias futuras e para acompanhar novas versões do Informe Técnico.
- Agende revisões periódicas. Trate a tabela de cClassTrib como um cadastro vivo — assim como se recomenda para tabelas de MVA de ICMS-ST — com checagem obrigatória a cada nova versão publicada pelo Portal Nacional da NF-e.
💡 Dica de compliance: priorize a revisão pelos itens de maior valor de faturamento e pelos que têm regime diferenciado ou benefício fiscal — são os que mais frequentemente têm cClassTrib desatualizado e os que geram maior exposição financeira em caso de rejeição em massa.
Riscos fiscais e armadilhas
A aplicação incorreta ou desatualizada do cClassTrib pode gerar:
- Rejeição 1024 por incompatibilidade entre NCM, CST e cClassTrib, bloqueando a autorização da NF-e e, consequentemente, a venda.
- Rejeição 225 por falha de schema, quando a ordem dos elementos no grupo
IBSCBSnão segue o leiaute vigente (CSTantes decClassTrib). - Perda da dispensa de recolhimento de 2026, caso a empresa não cumpra as obrigações acessórias associadas ao cClassTrib durante o período de transição.
- Fruição indevida de benefício fiscal, quando um cClassTrib de alíquota reduzida ou isenção é aplicado a um item que não atende ao dispositivo legal correspondente — expondo a empresa a autuação por recolhimento a menor de IBS/CBS.
- Bloqueio em escala, já que o cadastro de um item incorreto se replica automaticamente em todas as operações que o referenciam, podendo travar simultaneamente múltiplos pontos de venda ou canais de faturamento.
A mitigação passa por:
- Revisão cadastral estruturada e documentada, não apenas correções pontuais após a primeira rejeição.
- Testes em ambiente de homologação antes de qualquer mudança em produção, especialmente entre julho e agosto de 2026, quando as regras passaram a valer de forma mais rígida.
- Validação do XML antes da transmissão, com regras internas que antecipem as validações da SEFAZ.
- Acompanhamento das versões do Informe Técnico RT 2025.002 e das notas técnicas correlatas, com processo formal de atualização do sistema emissor NF-e.
Boas práticas de compliance
- Centralize a governança do cadastro fiscal. Restrinja a criação e alteração de cClassTrib por item a uma equipe fiscal ou de compliance treinada — evite que a definição fique a cargo de quem cadastra o produto sem visão tributária.
- Automatize a validação de coerência. O motor fiscal do sistema emissor NF-e deve bloquear, antes da emissão, qualquer combinação de NCM, CST e cClassTrib que não exista na tabela vigente — não deixe a SEFAZ ser a primeira camada de validação.
- Versione a tabela de cClassTrib. Cada atualização do Informe Técnico deve gerar uma nova versão datada no sistema emissor NF-e, com histórico de qual código estava vigente em cada emissão, para fins de auditoria futura.
- Documente o requisito com critério de aceite. Assim como no exemplo de RF-01 deste guia, cada regra de determinação de cClassTrib deve ter cenário de teste documentado — não apenas para o “caminho feliz”, mas para os casos de divergência que devem ser bloqueados.
- Valide com a área contábil e tributária. Classificação fiscal de produtos e serviços é matéria sensível: sempre que houver dúvida sobre qual dispositivo da LC 214/2025 ampara um item, valide com um contador ou auditor tributário antes de alterar o cadastro em produção.
Conclusão
O cClassTrib deixou de ser um detalhe técnico do XML da NF-e para se tornar um ponto crítico de governança cadastral durante a transição da Reforma Tributária. Os pontos-chave deste guia:
- O cClassTrib é um código de seis dígitos, cujos três primeiros correspondem ao CST do IBS/CBS e os três últimos identificam o dispositivo legal específico da LC 214/2025.
- A obrigatoriedade do grupo IBS/CBS na NF-e é escalonada: homologação a partir de julho de 2026, produção com rejeição por campo ausente a partir de agosto de 2026, e validação cruzada de coerência (rejeição 1024) já ativa desde fevereiro de 2026.
- A causa mais comum de rejeição é tratar NCM como referência única, ignorando que o cClassTrib deve ser sempre coerente com o CST informado.
- A revisão cadastral não é uma tarefa pontual — é um processo contínuo, versionado e testado em homologação, que deve acompanhar cada nova versão do Informe Técnico RT 2025.002.
- Para o analista de sistemas e o Product Owner, formalizar essa regra como requisito funcional com critério de aceite em BDD é o que garante rastreabilidade entre a norma fiscal, o cadastro e o XML transmitido à SEFAZ.
💡 Consulte a tabela oficial: para localizar rapidamente um código, seu CST, percentual de redução e o dispositivo legal correspondente, use a Consulta de cClassTrib, com busca por código ou palavra-chave.
💡 Continue aprendendo: o cClassTrib só é coerente se o NCM do item também estiver correto. Veja como classificar a mercadoria pelas RGI, conferir a vigência do código e evitar as rejeições 777 e 778 no guia NCM: O que É, Como Classificar e Quando Usar na NF-e.
💡 Continue aprendendo: se você já revisou o cClassTrib, o próximo ponto de atenção é o CFOP de cada operação — entenda como os dois campos se relacionam no guia CFOP: Guia Completo para Analistas de Sistema Emissor NF-e e Product Owners.
💡 Continue aprendendo: cClassTrib incorreto trava a nota no conteúdo do item, mas a NF-e também pode ser rejeitada por falha na própria identificação do documento. Entenda a estrutura da chave de acesso de 44 posições, o dígito verificador módulo 11 e o impacto do CNPJ alfanumérico no guia Chave NF-e: Geração com CNPJ Numérico e Alfanumérico.
Referências legais e técnicas
- Emenda Constitucional nº 132, de 20/12/2023 — institui a Reforma Tributária do Consumo. Disponível no Portal do Planalto.
- Lei Complementar nº 214, de 16/01/2025 — regulamenta o IBS, a CBS e o Imposto Seletivo, e define o cronograma de transição até 2033. Disponível no Portal do Planalto.
- Ajuste SINIEF nº 01/2023 e Convênio ICMS nº 199/2022 — disciplinam a tributação monofásica de combustíveis referenciada pela NT 2023.001. Disponíveis no Portal do CONFAZ.
- Informe Técnico RT 2025.002 (v.1.40 e atualizações) — publica as tabelas de cClassTrib, CST do IBS/CBS, cCredPres e alíquotas padrão 2026-2028. Disponível no Portal Nacional da NF-e.
- Nota Técnica 2023.001 — trata do regime de tributação monofásica de combustíveis e de seus subgrupos no XML da NF-e (
gMonoReten,gMonoDif). Disponível no Portal Nacional da NF-e. - Manual de Orientação do Contribuinte da NF-e — especificação completa do leiaute XML, incluindo o grupo IBSCBS e as regras de validação de schema. Disponível no Portal Nacional da NF-e.
- Tabela de Classificação Tributária (cClassTrib) — consulta on-line e download da tabela oficial e atualizada, com filtro por CST, código e descrição. Disponível no Portal DFe — Sefaz Virtual RS.


Comentários
Seja o primeiro a comentar!
Deixe seu comentário