ICMS na Entrada do CT-e: Tomador, Percurso, XML e Escrituração
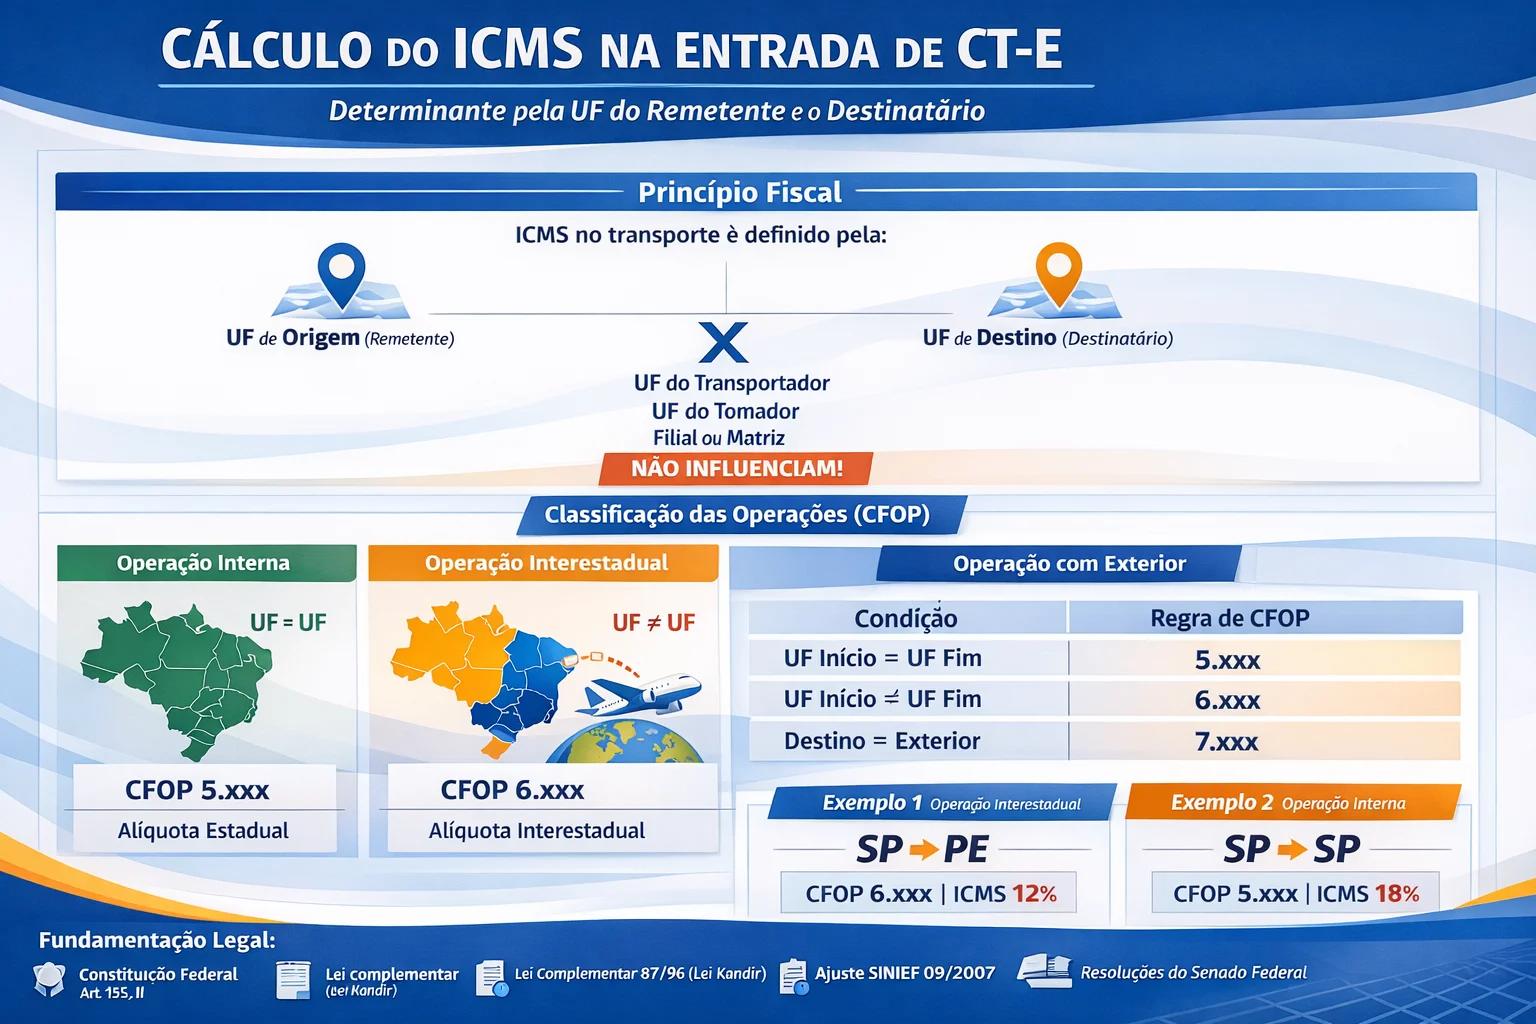
Toda empresa que contrata frete recebe da transportadora um CT-e (Conhecimento de Transporte Eletrônico, modelo 57). Para quem paga o frete, esse XML é um documento fiscal de entrada: ele precisa ser lançado no sistema de gestão com CFOP, CST, base de cálculo, alíquota e crédito de ICMS corretos e, depois, escriturado na EFD ICMS/IPI.
Na prática, os erros se concentram em três decisões:
- Quem deve escriturar o CT-e? Só o tomador do serviço lança o documento e, se for o caso, aproveita o crédito.
- A prestação é interna ou interestadual? A resposta vem do percurso (UF de início e UF de término da prestação), não da UF da transportadora nem da UF do tomador.
- O ICMS destacado pode ser creditado? Depende da destinação da mercadoria transportada e da tributação da operação seguinte.
Este guia mostra como responder a cada pergunta lendo o XML do CT-e, quais validações configurar no sistema de gestão e como o resultado aparece nos registros D100 e D190 do SPED Fiscal.
Escopo: este artigo trata do ICMS no CT-e de transporte de cargas. A partir de 2026 o CT-e também passa a informar IBS e CBS da Reforma Tributária, assunto que não é abordado aqui. Regras estaduais (alíquotas internas, responsabilidade por substituição, crédito outorgado) variam por UF. Confirme sempre no RICMS aplicável.
O tomador do serviço: quem escritura o CT-e
Os atores do CT-e
Um CT-e de carga pode ter até seis participantes, e cada um tem um grupo próprio no XML:
| Ator | Grupo no XML | Papel |
|---|---|---|
| Emitente | emit | A transportadora, que presta o serviço e emite o CT-e |
| Remetente | rem | Quem emitiu a NF-e da mercadoria (o vendedor, por exemplo) |
| Expedidor | exped | Quem entrega a carga à transportadora, quando é diferente do remetente |
| Recebedor | receb | Quem recebe a carga da transportadora, quando é diferente do destinatário |
| Destinatário | dest | O destinatário da NF-e da mercadoria |
| Tomador | toma3 ou toma4 | Quem contratou e paga o frete |
O tomador é o único que interessa para a entrada fiscal. A orientação da EFD sobre o registro D100 resume: tomador é quem contratou a transportadora e arca com o valor do serviço, e só ele tem direito ao crédito.
Como identificar o tomador no XML
O tomador é informado dentro de ide, de duas formas mutuamente exclusivas:
<!-- Caso 1: o tomador é um dos atores já presentes no CT-e -->
<toma3>
  <toma>3</toma> <!-- 0-Remetente | 1-Expedidor | 2-Recebedor | 3-Destinatário -->
</toma3>

<!-- Caso 2: o tomador é um terceiro (ex.: a matriz que paga o frete da filial) -->
<toma4>
  <toma>4</toma> <!-- 4-Outros -->
  <CNPJ>11222333000181</CNPJ>
  <IE>123456789</IE>
  <xNome>EMPRESA PAGADORA LTDA</xNome>
  <!-- ... endereço do tomador (enderToma) -->
</toma4>
No caso toma3, o sistema de gestão deve buscar o CNPJ no grupo correspondente (rem, exped, receb ou dest). O campo indIEToma (1 = contribuinte, 2 = isento, 9 = não contribuinte) indica a situação do tomador perante o ICMS.
Relação com o frete CIF e FOB da NF-e
O tomador do CT-e deve bater com a modalidade de frete (modFrete) informada na NF-e da mercadoria:
modFrete na NF-e | Quem contrata o frete | Tomador esperado no CT-e | Quem escritura o CT-e |
|---|---|---|---|
| 0 – CIF (por conta do remetente) | Vendedor | toma = 0 (Remetente) | O vendedor, como entrada de serviço |
| 1 – FOB (por conta do destinatário) | Comprador | toma = 3 (Destinatário) | O comprador |
| 2 – Por conta de terceiros | Terceiro | toma = 4 (Outros) | O terceiro indicado em toma4 |
Essa conferência é uma das validações mais úteis na entrada. Um CT-e FOB que chega com toma = 0 indica erro da transportadora ou uma negociação comercial diferente da registrada no pedido.
Regras práticas sobre o tomador
- O CNPJ do tomador precisa ser o do estabelecimento que escritura. No ICMS, cada filial é um estabelecimento autônomo. Se o CT-e indicar a filial B como tomadora, a filial A não pode lançá-lo nem aproveitar o crédito.
- Quem não é tomador não escritura o CT-e como documento próprio. O comprador de uma venda CIF recebe a mercadoria com o frete embutido no preço da NF-e, mas não lança o CT-e.
- O tomador pode discordar do CT-e. Se o documento tiver sido emitido com dados incorretos, o tomador pode registrar o evento Prestação do Serviço em Desacordo, em vez de simplesmente não lançá-lo.
O tomador define quem escritura, mas não define a alíquota. A UF do tomador não altera a natureza da prestação. Um tomador de SP que contrata um frete de MG para a BA recebe um CT-e interestadual, com ICMS devido a MG e alíquota de 7%.
A regra determinante: o percurso da prestação
Onde está o percurso no XML
A natureza da prestação vem de quatro campos do grupo ide:
| Campo | Descrição |
|---|---|
cMunIni / UFIni | Município e UF de início da prestação |
cMunFim / UFFim | Município e UF de término da prestação |
Esses campos costumam coincidir com as UFs do remetente e do destinatário, mas nem sempre. Quando há expedidor (a carga é coletada em outro local) ou recebedor (a carga é entregue em um armazém ou terminal intermediário), o percurso do CT-e é o do serviço efetivamente contratado. Por isso o sistema de gestão deve ler UFIni e UFFim diretamente, e não deduzi-los do endereço do remetente e do destinatário.
Classificação da prestação
| Condição no XML | Natureza | Alíquota de ICMS no CT-e | CFOP de entrada do tomador |
|---|---|---|---|
UFIni = UFFim | Interna | Alíquota interna da UF de início (RICMS estadual) | 1.35x |
UFIni ≠ UFFim (e UFFim ≠ EX) | Interestadual | 12%, 7% ou 4% (Resoluções do Senado 22/1989 e 95/1996) | 2.35x |
UFFim = EX | Com término no exterior | Regras de exportação de serviço | 3.35x |
O critério do percurso foi confirmado pela SEFAZ-SP na Resposta à Consulta nº 25.180/2022. Um estabelecimento comercial paulista que contratou transportadora também paulista para entregas em outros Estados perguntou se poderia usar sempre o CFOP 1.353. A resposta: quando o início e o fim do trajeto estão em Estados diferentes, a prestação é interestadual, e a entrada deve ser registrada com o CFOP 2.353.
Atenção: a transportadora emite o CT-e com CFOP de saída (5.35x, 6.35x ou 7.358). O tomador lança a entrada com o CFOP de aquisição correspondente (1.35x, 2.35x ou 3.35x). Copiar o CFOP do XML para a entrada é um erro comum e é apontado na validação da EFD.
Qual CFOP 1.35x ou 2.35x usar
O último dígito depende da atividade do tomador, conforme a Tabela CFOP:
| CFOP interno | CFOP interestadual | Aquisição de serviço de transporte por… |
|---|---|---|
| 1.351 | 2.351 | Prestador de serviço de transporte (para execução de serviço da mesma natureza) |
| 1.352 | 2.352 | Estabelecimento industrial |
| 1.353 | 2.353 | Estabelecimento comercial |
| 1.354 | 2.354 | Prestador de serviço de comunicação |
| 1.355 | 2.355 | Geradora ou distribuidora de energia elétrica |
| 1.356 | 2.356 | Produtor rural |
| 1.360 | — | Contribuinte substituto em relação ao serviço de transporte |
O que não define a natureza da prestação
- UF da transportadora (emitente)
- UF do tomador
- UF da filial que paga o frete
- Local de emissão do CT-e
Em operações com subcontratação ou redespacho, cada CT-e reflete o trecho do seu próprio serviço. O tomador escritura o CT-e que contratou, com o percurso informado nele.
Lendo o XML do CT-e como documento de entrada
Exemplo de XML comentado
Veja um CT-e de uma transportadora paulista com frete FOB de São Paulo/SP para Recife/PE (dados fictícios, estrutura resumida do leiaute 4.00):
<CTe xmlns="http://www.portalfiscal.inf.br/cte">
  <infCte versao="4.00" Id="CTe35260912345678000195570010000012341000012345">
    <ide>
      <cUF>35</cUF>
      <CFOP>6353</CFOP>          <!-- CFOP de SAÍDA da transportadora: não copiar para a entrada -->
      <natOp>PRESTACAO DE SERVICO DE TRANSPORTE</natOp>
      <mod>57</mod>
      <serie>1</serie>
      <nCT>1234</nCT>
      <tpCTe>0</tpCTe>           <!-- 0-Normal | 1-Complemento | 2-Anulação | 3-Substituto -->
      <!-- ... -->
      <cMunIni>3550308</cMunIni> <!-- São Paulo -->
      <xMunIni>SAO PAULO</xMunIni>
      <UFIni>SP</UFIni>          <!-- início da prestação -->
      <cMunFim>2611606</cMunFim> <!-- Recife -->
      <xMunFim>RECIFE</xMunFim>
      <UFFim>PE</UFFim>          <!-- término: SP ≠ PE, prestação interestadual -->
      <indIEToma>1</indIEToma>   <!-- tomador contribuinte do ICMS -->
      <toma3>
        <toma>3</toma>           <!-- tomador = destinatário (frete FOB) -->
      </toma3>
    </ide>
    <emit><!-- transportadora em SP --></emit>
    <rem><!-- fornecedor em SP --></rem>
    <dest>
      <CNPJ>98765432000110</CNPJ> <!-- deve ser o CNPJ do estabelecimento que dá entrada -->
      <!-- ... -->
    </dest>
    <vPrest>
      <vTPrest>2000.00</vTPrest>  <!-- valor total da prestação -->
      <vRec>2000.00</vRec>        <!-- valor a receber -->
      <Comp><xNome>FRETE PESO</xNome><vComp>1800.00</vComp></Comp>
      <Comp><xNome>FRETE VALOR</xNome><vComp>200.00</vComp></Comp>
    </vPrest>
    <imp>
      <ICMS>
        <ICMS00>
          <CST>00</CST>           <!-- tributação normal -->
          <vBC>2000.00</vBC>
          <pICMS>7.00</pICMS>     <!-- SP (Sudeste) → PE (Nordeste): 7% -->
          <vICMS>140.00</vICMS>
        </ICMS00>
      </ICMS>
    </imp>
    <infCTeNorm>
      <!-- ... -->
      <infDoc>
        <infNFe>
          <chave>35260911222333000181550010000456781000045678</chave> <!-- NF-e da mercadoria transportada -->
        </infNFe>
      </infDoc>
    </infCTeNorm>
  </infCte>
</CTe>
Checklist de campos na entrada
| Campo do XML | O que o sistema de gestão deve fazer |
|---|---|
Chave (Id) e situação na SEFAZ | Confirmar que o CT-e está autorizado, não cancelado nem substituído |
toma3/toma ou toma4 | Identificar o tomador e comparar seu CNPJ com o do estabelecimento |
indIEToma | Confirmar a condição de contribuinte do tomador |
UFIni / UFFim | Definir a natureza da prestação e o primeiro dígito do CFOP de entrada |
CFOP | Conferir a coerência (5.35x com 1.35x, 6.35x com 2.35x) sem copiá-lo |
tpCTe | Tratar complemento, anulação e substituição de forma diferente do CT-e normal |
vTPrest | Valor total do documento e do serviço na escrituração |
Grupo de ICMS | Obter CST, base, alíquota e imposto, e identificar casos especiais |
infDoc/infNFe/chave | Vincular o frete à NF-e da mercadoria (para custo e para decidir o crédito) |
Grupos de ICMS e o que cada um significa para o tomador
| Grupo no XML | CST | Situação | Efeito na entrada do tomador |
|---|---|---|---|
ICMS00 | 00 | Tributação normal | Crédito de vICMS, se a destinação permitir |
ICMS20 | 20 | Base de cálculo reduzida | Crédito sobre a base reduzida (vBC × pICMS) |
ICMS45 | 40, 41 ou 51 | Isenta, não tributada ou diferida | Sem ICMS destacado e sem crédito |
ICMS60 | 60 | ICMS cobrado por substituição tributária, com responsabilidade atribuída ao tomador ou a terceiro | Verificar se o próprio tomador é o responsável pelo recolhimento (ver a seção seguinte) |
ICMS90 | 90 | Outros (por exemplo, transportadora com crédito outorgado) | Analisar conforme o RICMS. vCred informa o crédito outorgado da transportadora, não um crédito do tomador |
ICMSOutraUF | 90 | ICMS devido à UF de início, diferente da UF do emitente | Crédito de vICMSOutraUF, se permitido. Confirma que a alíquota segue o percurso |
ICMSSN | 90 (indSN=1) | Transportadora do Simples Nacional | Em regra, sem ICMS destacado a creditar |
Quando o tomador é o responsável pelo ICMS (ICMS60)
Com base no Convênio ICMS 25/1990, vários Estados atribuem ao tomador contribuinte a responsabilidade pelo ICMS do frete quando o transporte é feito por transportador autônomo ou por transportadora de outra UF não inscrita no Estado de início. Em São Paulo, a regra está no art. 316 do RICMS/SP.
Nesse caso o CT-e vem com ICMS60 (vBCSTRet, pICMSSTRet, vICMSSTRet), e o tomador:
- recolhe o ICMS devido pela prestação, na forma prevista no RICMS do seu Estado;
- lança a entrada com o CFOP 1.360 (contribuinte substituto em relação ao serviço de transporte), quando aplicável;
- avalia o crédito conforme a legislação estadual, já que o imposto foi recolhido por ele mesmo.
Como os procedimentos variam por Estado (prazo, guia, forma de apuração e escrituração), esse cenário deve ser parametrizado com o apoio do responsável tributário.
Crédito de ICMS: quando o tomador pode aproveitar
O art. 20 da LC 87/1996 garante o crédito do ICMS cobrado sobre serviços de transporte interestadual e intermunicipal. O direito, porém, depende da destinação da mercadoria transportada:
| Situação | Crédito do ICMS do CT-e |
|---|---|
| Frete de mercadoria para revenda com saída tributada | Permitido |
| Frete de insumo de industrialização com saída tributada | Permitido |
| Frete de venda tributada (CIF, tomador = vendedor) | Permitido |
| Frete de mercadoria cuja saída é isenta ou não tributada | Vedado (LC 87/1996, art. 20, § 3º). Se a isenção for superveniente, exige estorno (art. 21) |
| Frete de material de uso e consumo | Em regra segue a mesma vedação da mercadoria (LC 87/1996, art. 33, I, que adia o crédito de uso e consumo). Confirmar no RICMS |
| Frete de bem do ativo imobilizado | Conforme a sistemática do CIAP e do RICMS |
| Frete alheio à atividade do estabelecimento | Vedado (LC 87/1996, art. 20, § 1º) |
Por isso o vínculo infDoc/infNFe/chave é tão importante: ele liga o CT-e à NF-e da mercadoria e permite que o sistema de gestão decida o crédito com base na operação de origem, e não em um parâmetro fixo por transportadora.
Diferencial de alíquotas sobre o frete
Quando o tomador contribuinte utiliza um serviço de transporte iniciado em outro Estado e não vinculado a operação ou prestação subsequente (o caso típico é o frete de material de uso e consumo), incide o diferencial de alíquotas devido ao Estado do tomador (LC 87/1996, art. 12, XIII). A forma de cálculo (base única ou base dupla), o prazo e a escrituração variam por UF e devem seguir o RICMS do Estado do tomador.
Exemplos práticos com cálculo
Exemplo 1: frete FOB interestadual para revenda (SP → PE)
Cenário: um atacadista de Recife/PE, contribuinte do regime normal, compra mercadorias para revenda de um fornecedor de São Paulo com frete FOB. A transportadora paulista emite o CT-e do XML acima.
| Item | Valor |
|---|---|
| Tomador | Destinatário (toma = 3), o atacadista de PE |
| Percurso | UFIni = SP, UFFim = PE, interestadual |
Valor da prestação (vTPrest) | R$ 2.000,00 |
| Alíquota | 7% (do Sudeste para o Nordeste, Resolução do Senado 22/1989) |
| CFOP no CT-e (saída) | 6.353 |
Cálculo:
Base de cálculo   = R$ 2.000,00
ICMS destacado    = R$ 2.000,00 × 7% = R$ 140,00
Crédito do tomador = R$ 140,00 (mercadoria para revenda com saída tributada)
Lançamento de entrada: CFOP 2.353, CST 000, base R$ 2.000,00, alíquota 7%, ICMS creditado R$ 140,00.
Se o mesmo frete trouxesse material de uso e consumo, a entrada continuaria com o CFOP 2.353 (a natureza da prestação não muda), mas sem crédito, e o tomador ainda precisaria avaliar o diferencial de alíquotas devido a PE.
Exemplo 2: o percurso define a alíquota, não a UF da transportadora (PE → SP)
Cenário: uma indústria de Campinas/SP contrata, pagando o frete (tomadora), o transporte de matéria-prima de Recife/PE até a fábrica. A transportadora é de São Paulo, mas o serviço começa em PE.
| Item | Valor |
|---|---|
| Percurso | UFIni = PE, UFFim = SP, interestadual |
| ICMS devido a | PE, UF de início (LC 87/1996, art. 11, II, “a”) |
| Alíquota | 12% (a regra dos 7% vale apenas no sentido Sul/Sudeste → N/NE/CO/ES) |
| Grupo de ICMS no XML | ICMSOutraUF, porque a UF de início é diferente da UF do emitente |
| Valor da prestação | R$ 1.500,00 |
ICMS devido a PE  = R$ 1.500,00 × 12% = R$ 180,00
Crédito do tomador = R$ 180,00 (insumo de industrialização com saída tributada)
Lançamento de entrada: CFOP 2.352 (estabelecimento industrial), alíquota 12%. Um sistema de gestão que usasse a UF da transportadora (SP) trataria esse frete como interno, com CFOP 1.352 e alíquota interna de SP, e estaria errado nas duas coisas.
Exemplo 3: prestação interna
Cenário: um varejista de Belo Horizonte/MG paga o frete de uma transferência de mercadorias do seu centro de distribuição em Contagem/MG para a loja.
- Percurso:
UFIni= MG,UFFim= MG, prestação interna - Alíquota: a alíquota interna prevista no RICMS/MG para a prestação de transporte
- Lançamento de entrada: CFOP 1.353, com crédito se as saídas da loja forem tributadas
Escrituração na EFD ICMS/IPI: registros D100 e D190
O CT-e recebido pelo tomador é escriturado no Bloco D da EFD ICMS/IPI: um D100 por documento e ao menos um D190 (registro analítico por CST, CFOP e alíquota).
Registro D100: da tag do XML ao campo do SPED
| Campo do D100 | Conteúdo na entrada do tomador | Origem no XML |
|---|---|---|
IND_OPER | 0 (aquisição) | — |
IND_EMIT | 1 (emissão de terceiros) | — |
COD_PART | Código da transportadora no registro 0150 | emit/CNPJ |
COD_MOD | 57 | ide/mod |
COD_SIT | 00 (documento regular) | Situação na SEFAZ |
SER / NUM_DOC | Série e número | ide/serie, ide/nCT |
CHV_CTE | Chave de 44 dígitos | infCte/@Id (sem o prefixo “CTe”) |
DT_DOC / DT_A_P | Data de emissão / data da aquisição do serviço | ide/dhEmi / data da entrada |
TP_CT-e | Tipo do CT-e | ide/tpCTe |
IND_FRT | 1 (por conta do destinatário/remetente) quando o tomador é o remetente ou o destinatário; 2 quando é um terceiro | toma3 / toma4 |
VL_DOC / VL_SERV | Valor total do documento / do serviço | vPrest/vTPrest |
VL_BC_ICMS / VL_ICMS | Somente se houver direito ao crédito | Grupo de ICMS |
COD_MUN_ORIG / COD_MUN_DEST | Municípios de origem e destino | ide/cMunIni / ide/cMunFim |
Para documentos de entrada, o Guia Prático da EFD determina que base de cálculo, alíquota e imposto só sejam informados se o adquirente tiver direito à apropriação do crédito. Quando não houver crédito, esses campos ficam zerados, mas o documento continua sendo escriturado com o valor total.
Registro D190: o analítico
| Campo | Exemplo 1 (SP → PE, revenda) |
|---|---|
CST_ICMS | 000 |
CFOP | 2353 |
ALIQ_ICMS | 7,00 |
VL_OPR | 2000,00 |
VL_BC_ICMS | 2000,00 |
VL_ICMS | 140,00 |
VL_RED_BC | 0,00 |
As linhas correspondentes do arquivo ficam assim:
|D100|0|1|TRANSP001|57|00|1||1234|35260912345678000195570010000012341000012345|15092026|18092026|0||2000,00|0,00|1|2000,00|2000,00|140,00|0,00|||3550308|2611606|
|D190|000|2353|7,00|2000,00|2000,00|140,00|0,00||
Conferência obrigatória: a soma de
VL_ICMSdos registros D190 deve bater com oVL_ICMSdo D100, e o crédito total do Bloco D deve chegar à apuração do registro E110. Divergências entre o XML autorizado e a EFD são alvo frequente de cruzamentos eletrônicos do Fisco.
Validações recomendadas no sistema de gestão
As regras deste guia podem ser automatizadas na importação do XML do CT-e. A tabela resume as conferências que evitam os erros mais comuns antes de o documento chegar à escrituração.
| Validação | Regra | Ação do sistema |
|---|---|---|
| Situação do CT-e | O documento deve estar autorizado, e não cancelado nem substituído | Impedir a escrituração de CT-e irregular |
| Tomador | O CNPJ de toma3/toma4 deve ser igual ao do estabelecimento que dá entrada | Bloquear a gravação e informar qual é o estabelecimento tomador |
| Frete CIF/FOB | O tomador do CT-e deve corresponder ao modFrete da NF-e vinculada | Alertar quando houver divergência entre CT-e e NF-e |
| Percurso | A comparação entre UFIni e UFFim define o CFOP 1.35x, 2.35x ou 3.35x | Sugerir o CFOP de entrada sem considerar a UF da transportadora nem a do tomador |
| Atividade do estabelecimento | O último dígito do CFOP depende da atividade (industrial, comercial, prestador etc.) | Completar o CFOP a partir do cadastro do estabelecimento |
| Coerência de CFOP | 5.35x corresponde a 1.35x, 6.35x a 2.35x e 7.358 a 3.35x | Alertar quando o CFOP de entrada não corresponder ao de saída do CT-e |
| Alíquota | A alíquota destacada deve ser compatível com o percurso (interna, 12%, 7% ou 4%) | Alertar quando a alíquota não corresponder ao percurso |
| Crédito de ICMS | O crédito exige frete vinculado a operação subsequente tributada | Zerar base e imposto na escrituração quando o crédito for vedado |
| Responsabilidade do tomador | CT-e com ICMS60 indica que o recolhimento pode caber ao tomador | Sinalizar o recolhimento e o CFOP 1.360, quando aplicável |
| Uso e consumo interestadual | Frete de uso e consumo com UFIni diferente da UF do tomador | Sinalizar a avaliação do diferencial de alíquotas |
Duas dessas validações merecem bloqueio, e não apenas alerta: a de tomador, porque o crédito lançado em outro estabelecimento é indevido, e a de situação do CT-e, porque um documento cancelado não pode ser escriturado. As demais podem funcionar como alertas, porque há exceções legítimas que dependem da análise do responsável fiscal.
Riscos fiscais e armadilhas
- Definir o CFOP pela UF da transportadora ou do tomador: gera CFOP e alíquota incoerentes com o XML autorizado. É o erro mais frequente e, como mostra a RC 25.180/2022, pode exigir regularização da escrituração.
- Copiar o CFOP de saída do CT-e para a entrada: 6.353 não é CFOP de entrada. O tomador usa 2.353.
- Deduzir o percurso a partir do remetente e do destinatário: com expedidor ou recebedor, o percurso real está em
UFInieUFFim. - Escriturar o CT-e em estabelecimento que não é o tomador: o crédito é indevido e o documento fica sem lastro para o estabelecimento que o lançou.
- Aproveitar crédito de frete vinculado a saída isenta, não tributada ou a uso e consumo: gera passivo fiscal identificável em auditoria.
- Confundir
vCredcom crédito do tomador: o campo informa o crédito outorgado da transportadora. - Ignorar CT-e cancelado, substituído ou de anulação: a escrituração precisa acompanhar o
tpCTee a situação do documento na SEFAZ. - Não recolher o ICMS quando o tomador é o responsável (
ICMS60): a responsabilidade é do tomador, e a falta de recolhimento é dele.
Boas práticas de compliance
- Importar o CT-e sempre pelo XML, nunca por digitação, e consultar a situação do documento na SEFAZ antes da escrituração.
- Conferir o
modFreteda NF-e com o tomador do CT-e no recebimento do frete. - Manter no cadastro do estabelecimento a atividade (industrial, comercial, prestador) que define o último dígito do CFOP de aquisição.
- Vincular cada CT-e às NF-e transportadas, tanto para o crédito quanto para compor o custo de aquisição da mercadoria no frete FOB.
- Parametrizar por UF as regras de responsabilidade por substituição, diferencial de alíquotas e alíquotas internas, com data de vigência.
- Reconciliar mensalmente os CT-e recebidos (XML autorizados), o Bloco D da EFD e a apuração do E110.
- Validar com o responsável tributário os cenários de crédito e de substituição tributária, que variam por Estado e por atividade.
Conclusão
A entrada do CT-e depende de duas leituras do XML. A primeira, do tomador (toma3/toma4), diz quem escritura o documento e pode aproveitar o crédito. A segunda, do percurso (UFIni/UFFim), diz como escriturar: CFOP 1.35x, 2.35x ou 3.35x e alíquota interna ou interestadual. A UF da transportadora e a UF do tomador não entram nessa segunda decisão.
Com essas duas informações e o vínculo com a NF-e da mercadoria, o sistema de gestão consegue decidir o crédito, gerar os registros D100 e D190 coerentes com o XML autorizado e reduzir o risco de glosas e autuações.
Para aprofundar a lógica de CFOP usada aqui, veja o guia completo de CFOP. Para o cálculo dos tributos no documento da mercadoria, consulte o passo a passo do cálculo de tributos da NF-e.
Aviso: este conteúdo tem finalidade técnica e didática e não substitui a análise do contador ou do consultor tributário responsável, especialmente nos temas que variam por UF, como alíquotas internas, substituição tributária no transporte e diferencial de alíquotas.
Fundamento legal e referências técnicas
Legislação
- Constituição Federal de 1988, art. 155, II: competência dos Estados para instituir o ICMS sobre prestações de serviço de transporte interestadual e intermunicipal. planalto.gov.br/ccivil_03/constituicao/constituicao.htm
- Lei Complementar nº 87/1996 (Lei Kandir). planalto.gov.br/ccivil_03/leis/lcp/lcp87.htm
- art. 2º, II: incidência sobre prestações de transporte interestadual e intermunicipal;
- art. 11, II, “a”: o local da prestação é onde tenha início a prestação;
- art. 12, XIII: fato gerador na utilização de serviço iniciado em outro Estado e não vinculado a operação ou prestação subsequente (diferencial de alíquotas sobre frete);
- art. 20: direito ao crédito do imposto cobrado sobre serviços de transporte interestadual e intermunicipal;
- art. 20, §§ 1º e 3º, e art. 21: vedação e estorno do crédito quando o serviço é alheio à atividade ou está vinculado a saídas isentas ou não tributadas;
- art. 33, I: adiamento do crédito de mercadorias de uso e consumo.
- Resolução do Senado Federal nº 22/1989: alíquotas interestaduais de 12%, e de 7% nas prestações do Sul e do Sudeste (exceto Espírito Santo) para o Norte, o Nordeste, o Centro-Oeste e o Espírito Santo.
- Resolução do Senado Federal nº 95/1996: alíquota de 4% no transporte aéreo interestadual de carga.
- Ajuste SINIEF 09/2007: institui o CT-e.
- Tabela CFOP (Convênio SINIEF s/nº de 1970): códigos de aquisição de serviço de transporte (1.350, 2.350 e 3.350). confaz.fazenda.gov.br/legislacao/ajustes/sinief/cfop_cvsn_1-6.24
- Convênio ICMS 25/1990: autoriza a atribuição ao remetente (em geral, o tomador) da responsabilidade pelo ICMS no transporte por autônomo ou por transportadora de outra UF não inscrita. confaz.fazenda.gov.br/legislacao/convenios/1990/CV025_90
- RICMS/SP, art. 316: responsabilidade do tomador paulista nessas prestações. legislacao.fazenda.sp.gov.br/Paginas/art316.aspx
Documentação técnica e orientações
- Portal Nacional do CT-e: Manual de Orientação do Contribuinte (MOC), leiaute e notas técnicas. cte.fazenda.gov.br/portal
- SEFAZ-SP, Resposta à Consulta nº 25.180/2022: CFOP de entrada na aquisição de transporte interestadual. legislacao.fazenda.sp.gov.br/Paginas/RC25180_2022.aspx
- Guia Prático da EFD ICMS/IPI: leiaute dos registros D100 e D190, no Portal do SPED. sped.rfb.gov.br


Comentários
Seja o primeiro a comentar!
Deixe seu comentário